Apertura positiva per i mercati americani nella seduta di venerdì 22 maggio 2026. I segnali distensivi sul fronte del conflitto in Medio Oriente spingono gli indici, mentre il petrolio resta sopra quota 98 dollari. Riflettori puntati sul giuramento del nuovo presidente Fed Kevin Warsh.
Indici USA in apertura: il Dow punta a un nuovo record
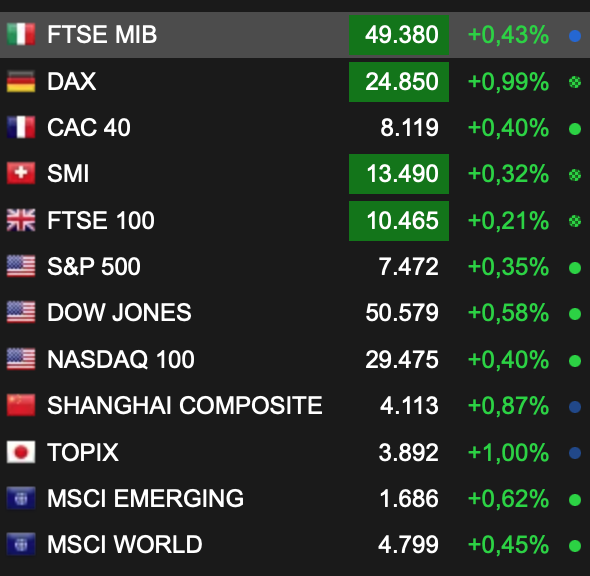
I futures sui principali listini americani si erano mossi in territorio positivo già dalle prime ore della mattinata europea, e l’apertura delle 15:30 italiane ha sostanzialmente confermato l’umore costruttivo dei mercati. Il Dow Jones Industrial Average arriva alla campanella forte del massimo storico di chiusura segnato ieri a 50.285,66 punti, dopo un guadagno di 276,31 punti (+0,55%) nella seduta del 21 maggio. L’S&P 500, che giovedì aveva chiuso a 7.445,72 punti (+0,17%), e il Nasdaq Composite, attestatosi a 26.293,10 (+0,09%), avviano gli scambi con il vento in poppa dei futures.
Il driver è chiaro e probabilmente continuerà a guidare la giornata: la diplomazia tra Washington e Teheran. Il Segretario di Stato americano Marco Rubio ha parlato di “buoni segnali” verso un possibile accordo per porre fine al conflitto, pur avvertendo che qualsiasi intesa sarebbe “non praticabile” se l’Iran cercasse di controllare in modo permanente la navigazione attraverso lo Stretto di Hormuz. Una formulazione che, come riportato da CNBC e Reuters, tradisce ottimismo cauto: il nodo dell’uranio arricchito e dei pedaggi sullo stretto resta irrisolto.
I titoli che muovono la seduta: il caso Estée Lauder
Sul fronte microeconomico, la giornata è scandita da movimenti molto marcati su singoli titoli che meritano attenzione.
Estée Lauder (EL) è probabilmente il nome più caldo della giornata. Il gruppo cosmetico è balzato di circa il 10-13% nel premarket, scambiando intorno a 86,66 dollari, dopo che la società e la spagnola Puig hanno annunciato la fine delle trattative per una possibile fusione. Il mercato sembra leggere positivamente la notizia, forse perché allontana il rischio di un’operazione che avrebbe potuto diluire il valore per gli azionisti esistenti, anche se va detto che la volatilità del titolo resta elevata, con oltre 18 movimenti superiori al 5% nell’ultimo anno secondo i dati aggregati di MarketScreener.
Workday (WDAY) si muove al rialzo di circa il 7,8-11%, attestandosi sopra i 131 dollari, dopo trimestrale superiore alle attese e un’alzata della guidance sui margini per l’intero anno. Il ritorno del co-fondatore Aneel Bhusri come CEO sembra essere accolto bene dagli investitori.
Take-Two Interactive (TTWO) guadagna tra il 3,5% e il 6% in premarket, dopo che la società ha confermato il lancio di “Grand Theft Auto VI” per il 19 novembre 2026, un evento che probabilmente potrebbe rappresentare uno dei principali catalizzatori del settore videoludico per il prossimo trimestre.
Ross Stores sale del 5,8% dopo aver battuto le stime sugli utili del primo trimestre, con un incremento delle vendite del 21% anno su anno.
Sul versante negativo spicca W.R. Berkley (WRB), in calo di oltre il 32%, penalizzata dai timori per un rallentamento del mercato assicurativo commerciale. Più contenute le flessioni di IAC (-7,3%) e Inspire Medical Systems (-5% circa).
Petrolio, oro e Treasury: il quadro macro
Il greggio resta il vero ago della bilancia macroeconomica. Il WTI sale dell’1,8% a 98,05 dollari al barile, mentre il Brent guadagna il 2,31% portandosi a 105 dollari. Barclays, come riferito da Reuters, mantiene la previsione di 100 dollari di media sul Brent per il 2026 ma segnala rischi inclinati al rialzo, citando un deficit di inventari globali stimato in 6-8 milioni di barili al giorno e scorte statunitensi vicine ai minimi dal 2020. Anche se lo Stretto di Hormuz dovesse riaprirsi completamente oggi, secondo gli analisti britannici le scorte resterebbero forse circa 20 milioni di barili sotto i livelli più tirati visti di recente.
Sui metalli preziosi prevale la cautela: l’oro futures cede lo 0,60% a 4.515,40 dollari l’oncia, mentre l’argento scivola dello 0,75% a 76,15 dollari. Probabilmente si tratta di una presa di profitto fisiologica dopo le tensioni dei giorni scorsi sui rendimenti del Treasury decennale, che lunedì avevano toccato i massimi a un anno.
L’evento politico-finanziario: Kevin Warsh giura come presidente Fed
Oggi è una giornata storica per la banca centrale americana. Il presidente Donald Trump partecipa alla cerimonia di giuramento di Kevin Warsh, che succede ufficialmente a Jerome Powell alla guida della Federal Reserve. Confermato il 13 maggio scorso con un voto sostanzialmente lungo linee di partito, Warsh assumerà un mandato di quattro anni come presidente e di quattordici come governatore.
L’insediamento avviene in un momento delicato: il mercato sconta ormai da settimane attese di tagli dei tassi più aggressivi rispetto a quanto la Fed di Powell aveva indicato. Probabilmente i prossimi discorsi del nuovo chairman saranno scrutinati con attenzione millimetrica per capire se la linea cambierà davvero, o se le pressioni della Casa Bianca incontreranno la tradizionale resistenza dell’istituzione.
Cosa guardare nelle prossime ore
Nella seconda parte di seduta è atteso il dato finale sulla fiducia dei consumatori americani di maggio, dell’Università del Michigan, indicatore che potrebbe muovere ulteriormente i mercati. I listini europei intanto viaggiano in territorio positivo: il DAX tedesco guadagna lo 0,8%, il CAC 40 lo 0,4%, mentre il FTSE 100 sale dello 0,3%. Da segnalare il Nikkei 225 giapponese che ha aggiornato il record storico a 63.339,07 punti (+2,7%).
Da ricordare infine che lunedì 25 maggio Wall Street resterà chiusa per il Memorial Day, così come il mercato obbligazionario USA. Gli scambi regolari riprenderanno martedì 26 maggio.
In sintesi, la giornata si presenta probabilmente come una seduta in cui il sentiment di rischio prevale, ma con sottotraccia tensioni geopolitiche ancora vive che potrebbero invertire rapidamente la rotta. Il consiglio degli operatori sembra essere quello di non lasciarsi ingannare dall’apparente calma: come ricordato da diversi analisti citati da TheStreet, “abbiamo già sentito questa storia molte volte” sul fronte dell’accordo USA-Iran.