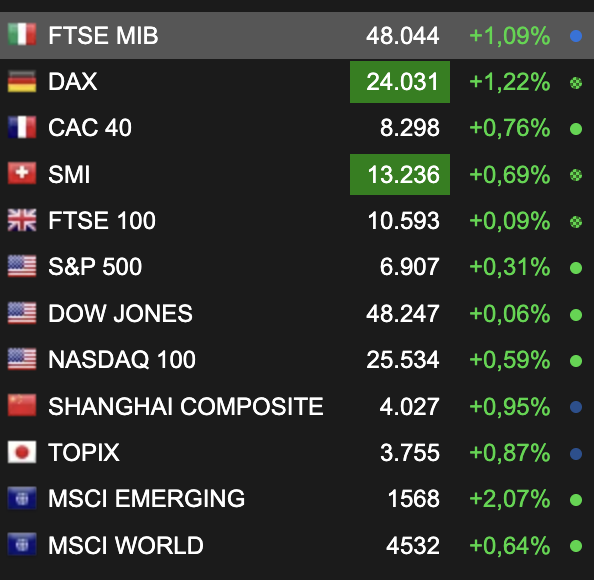
14 aprile 2026 — La seduta pomeridiana sui mercati si apre con un clima sostanzialmente positivo, anche se lontano dall’euforia. I principali indici europei chiudono o si avviano a chiudere in rialzo — il FTSE MIB segna +1,09% a 48.044, il DAX guadagna un solido +1,22% a 24.031, mentre oltreoceano Wall Street apre con cautela: S&P 500 attorno a quota 6.907 (+0,31%), Dow Jones praticamente piatto a 48.247 (+0,06%), Nasdaq 100 in lieve recupero a 25.534 (+0,59%). Non siamo di fronte a un rally, ma la direzione è probabilmente quella giusta.
Il vero protagonista della giornata è il settore bancario americano, alle prese con la settimana più intensa dell’intera stagione degli utili del primo trimestre 2026.
JPMorgan: conti solidi, ma il NII preoccupa
Questa mattina, prima dell’apertura di Wall Street, JPMorgan Chase ha riportato un aumento dei profitti del 13% nel primo trimestre 2026, raggiungendo 16,5 miliardi di dollari, superando in modo significativo le stime degli analisti. Una performance difficilmente definibile deludente. Eppure il titolo ha aperto in calo.
Il motivo è probabilmente da ricercare non nei numeri presenti, ma in quelli futuri: JPMorgan ha rivisto al ribasso le previsioni sul net interest income (NII) per il 2026, portandole a 103 miliardi di dollari, rispetto alla precedente guidance di circa 104,5 miliardi. Una correzione che, sulla carta, potrebbe sembrare marginale, ma che ha un peso simbolico non indifferente: solo a febbraio la banca aveva alzato quella stessa stima da 103 a 104,5 miliardi. Tornare indietro nel giro di due mesi è un segnale che il mercato ha faticato a digerire.
Nel comunicato, il CEO Jamie Dimon ha sottolineato come esista «un insieme sempre più complesso di rischi», citando esplicitamente le tensioni geopolitiche, la volatilità dei prezzi energetici, l’incertezza commerciale e gli elevati deficit fiscali globali. Parole pesate, pronunciate da un uomo che raramente esagera.
A bilanciare il sentiment negativo sul NII, i risultati trimestrali hanno comunque battuto le stime medie degli analisti sia sull’utile che sui ricavi, trascinati da una crescita su più linee di business e da accantonamenti per perdite su crediti inferiori alle attese.
Goldman Sachs: il paradosso dei conti record
La seduta di ieri ha già metabolizzato i numeri di Goldman Sachs, ma vale la pena ricordare il contesto. I ricavi totali del primo trimestre sono saliti del 14,4% su base annua a 17,23 miliardi di dollari, superando le stime degli analisti. Le commissioni di investment banking sono aumentate del 48% a 2,84 miliardi, riflettendo un’accelerazione delle attività di M&A. I ricavi azionari hanno raggiunto un nuovo massimo storico a 5,33 miliardi.
Eppure il titolo è sceso. Il dato che ha pesato di più è stato il calo dei ricavi da fixed income, valute e commodities (FICC), scesi del 10% a 4,01 miliardi, sotto il consenso degli analisti. Un segnale che probabilmente spiega il selloff: dopo un forte rally, gli investitori si aspettavano qualcosa di più.
Citigroup e Wells Fargo: un contrasto netto
Secondo quanto riportato da Il Sole 24 Ore, il titolo di Citigroup è in netto rialzo dopo conti sopra le attese, mentre Wells Fargo è pesante dopo una trimestrale debole; Blackrock sale dopo aver battuto le attese del mercato. Un quadro a macchia di leopardo, che probabilmente riflette la diversità delle strategie adottate dalle singole banche in un ambiente di tassi ormai stabili ma non più in crescita.
Il contesto: petrolio, Iran e Fed
Sullo sfondo di tutto questo c’è ancora la variabile geopolitica. Il fallimento dei negoziati a Islamabad ha riacceso i timori che la guerra con l’Iran si protragga più a lungo del previsto, portando a un aumento dei prezzi del petrolio, che continuerà probabilmente a mettere a dura prova le economie di tutto il mondo.
Sul fronte valutario e delle materie prime, secondo Il Sole 24 Ore, l’euro si rafforza sul dollaro e si posiziona a 1,18, mentre gli acquisti sull’oro proseguono, con la debolezza della divisa americana che rende il metallo prezioso più conveniente per chi detiene valute diverse dal biglietto verde.
Goldman Sachs stima che l’aumento del prezzo del gas e del petrolio implicherà un incremento dell’inflazione globale di 0,8 punti percentuali e un rallentamento della crescita dello 0,5%. Numeri che, se confermati, renderebbero ancora più difficile per la Federal Reserve giustificare tagli ai tassi nel breve termine.
Cosa aspettarsi nel pomeriggio
Gli occhi restano puntati sulle dichiarazioni di Dimon, che storicamente muovono i mercati più dei numeri stessi. Se le sue parole dovessero confermare uno scenario di crescita più incerta — o peggio, deterioramento del credito al consumo — è probabile che il sentiment sui bancari si raffreddi ulteriormente nel corso della seduta.
Domani sarà la volta di Bank of America e Morgan Stanley. Giovedì, invece, arriveranno Netflix e TSMC: due trimestrali che diranno molto sullo stato di salute dell’intelligenza artificiale e del consumatore americano.