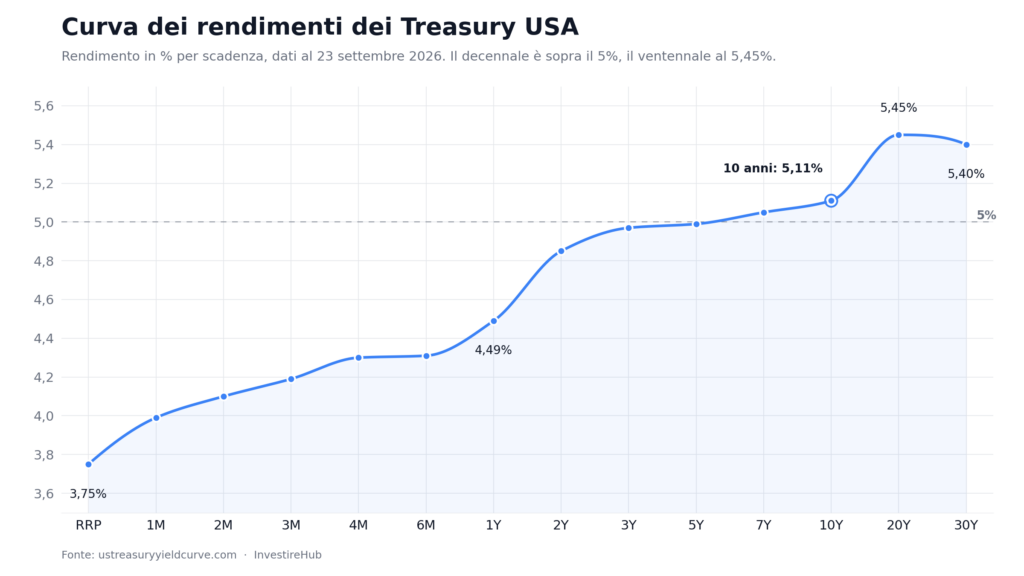
Il rendimento del Treasury americano a dieci anni ha superato il 5% a settembre. Il crollo che molti temevano non c’è stato. Le Borse hanno assorbito il colpo e il mercato ha già spostato la domanda un gradino più in alto. Cosa succederebbe se il decennale USA si avvicinasse al 6%?
Nessuno lo sta prevedendo. È uno scenario di stress, ma vale la pena capirlo adesso, perché tocca anche il portafoglio di chi investe dall’Italia con ETF e fondi.
Il 5% non ha fatto danni (per ora)
Negli ultimi vent’anni il decennale USA ha superato il 5% solo in brevi occasioni. La media degli ultimi dodici mesi è intorno al 4,3%, quindi il salto è stato rapido. Eppure le Borse hanno tenuto e il mercato dei Treasury, che vale circa 29.000 miliardi di dollari, ha continuato a funzionare senza scossoni.
Le due volte precedenti in cui i rendimenti sono saliti su questi livelli, nel 2000 (con picchi vicini al 6,8%) e nel 2007, sono state seguite da forti correzioni. La relazione però non è meccanica. Secondo diversi gestori citati da Reuters, i mercati restano tranquilli finché gli investitori non aggiornano i modelli di valutazione con i nuovi rendimenti. È quel passaggio, più del numero tondo, a fare la differenza.
Perché si parla di 6%
Nessuna grande casa d’investimento indica il 6% come scenario base. Gli operatori lo studiano perché arrivarci richiederebbe almeno una di queste tre condizioni:
- un’inflazione più persistente del previsto, che spinge gli investitori a chiedere una remunerazione maggiore;
- preoccupazioni sulla sostenibilità del debito pubblico americano, con un deficit elevato che aumenta l’offerta di titoli da collocare;
- la convinzione che i tassi resteranno alti per diversi anni.
I primi effetti sono già visibili. I fondi obbligazionari dei mercati emergenti hanno registrato nelle ultime settimane i deflussi più pesanti da mesi e le emissioni di debito sovrano emergente si sono ridotte. Quando il titolo più sicuro del mondo rende il 5%, il capitale ha meno motivi per cercare rendimento altrove.
Cosa succederebbe alle azioni
Il rendimento del Treasury è il tasso “senza rischio” da cui parte il prezzo di ogni altro investimento. Quando sale, le azioni devono offrire di più per restare attraenti. La misura di questo “di più” si chiama premio al rischio azionario (equity risk premium) ed è la differenza tra il rendimento degli utili delle azioni e il rendimento dei titoli di Stato.
Un esempio semplice. Se un indice azionario scambia a 20 volte gli utili, il suo rendimento degli utili è il 5% (1 diviso 20). Con il Treasury al 5% il premio al rischio è zero. Con il Treasury al 6% diventa negativo, cioè l’investitore accetta il rischio azionario per guadagnare meno di quanto gli offra un titolo di Stato. Una situazione che il mercato prima o poi corregge in uno di due modi: gli utili crescono oppure i prezzi scendono.
Non tutte le azioni reagirebbero allo stesso modo. Le più esposte sono quelle con valutazioni elevate e utili attesi lontani nel tempo, come molte società growth, e quelle con molto debito da rifinanziare a tassi più alti. Reggono meglio le aziende con bilanci solidi, poca leva e flussi di cassa stabili.
Per un investitore italiano il tema è concreto. Un ETF sull’MSCI World ha circa il 70% del peso negli Stati Uniti, quindi la sensibilità ai tassi americani è già dentro il portafoglio.
Cosa succederebbe alle obbligazioni
Qui il meccanismo è più diretto. Quando i rendimenti salgono, i prezzi delle obbligazioni già emesse scendono, e scendono tanto più quanto più lunga è la scadenza. La misura di questa sensibilità si chiama duration.
Un Treasury decennale ha una duration di circa 8. Significa che un rialzo del rendimento dal 5% al 6%, cioè un punto percentuale, farebbe perdere al prezzo circa l’8%. Un titolo a 30 anni, con duration intorno a 15, perderebbe circa il 15%. Un titolo a 2 anni, con duration vicina a 2, perderebbe circa il 2%. Le cedole incassate nel frattempo attutiscono il colpo, ma non lo cancellano.
Per chi ha liquidità da investire lo scenario è opposto. Comprare a rendimenti più alti significa bloccare cedole più ricche per anni, e il 6% su un titolo di Stato americano sarebbe un livello che non si vedeva dal 2000.
Due avvertenze per chi investe dall’Italia. La prima è il cambio: un Treasury in dollari espone alle oscillazioni euro/dollaro, che in un anno possono valere più della cedola. La seconda è il contagio: quando i rendimenti americani salgono, anche Bund e BTP tendono a seguirli, perché il capitale confronta sempre le alternative.
Portafoglio & Rischio: come prepararsi a uno scenario al 6%
Uno scenario di stress serve a controllare in anticipo come reagirebbe il portafoglio. Cinque verifiche pratiche:
- Misura la duration del portafoglio obbligazionario. Ogni ETF obbligazionario la dichiara nella scheda. Se è alta senza un motivo preciso, le scadenze brevi e medie oggi offrono un rendimento vicino a quello delle lunghe con una frazione del rischio di prezzo.
- Privilegia aziende con bilanci solidi e poca leva. Con i tassi alti il debito diventa un costo che pesa sugli utili, e chi deve rifinanziarsi paga di più.
- Decidi consapevolmente la quota in dollari. L’esposizione al cambio va scelta a monte, valutando anche gli strumenti con copertura valutaria.
- Evita di anticipare il 6%. Il 5% è arrivato senza crolli e il 6% potrebbe non arrivare mai. Ridurre gradualmente il rischio ha senso; uscire dal mercato per uno scenario che nessuno prevede raramente paga.
- Ribilancia con regole scritte. Con i tassi che si muovono, il peso di azioni e obbligazioni si sposta da solo. Riportarlo ai livelli decisi in partenza, a date fisse o a soglie definite, evita di decidere sull’onda delle notizie.
Domande frequenti
Il Treasury al 6% è una previsione?
No. È uno scenario che gli operatori studiano dopo che il 5% è stato superato senza crolli. Le principali case d’investimento non lo indicano come scenario base.
Con i Treasury al 6% conviene vendere le azioni?
Uno scenario di stress serve a calibrare il rischio. Contano la qualità dei titoli, la diversificazione e l’orizzonte temporale, più della singola soglia di rendimento.
Un investitore italiano è esposto ai tassi americani?
Sì, attraverso gli ETF azionari globali (circa 70% USA), i fondi obbligazionari internazionali e il cambio euro/dollaro. Anche i titoli di Stato europei tendono a seguire la direzione dei rendimenti USA.
Vuoi sapere come reagirebbe il tuo portafoglio?
Su InvestireHub analizziamo i mercati con questo approccio: numeri chiari, scenari concreti e strumenti professionali per chi vuole investire da solo, con metodo, senza delegare alla banca.
Iscriviti a InvestireHub per accedere ai webinar di formazione e aggiornamento sui mercati, ai portafogli modello in ETF e al servizio Portfolio Advisory, con il selettore di certificates, fondi ed ETF per costruire e monitorare il tuo portafoglio.
