Secondo i dati di chiusura riportati da ANSA, il decennale italiano ha guadagnato 7 punti base di rendimento e lo spread è passato da circa 106 a 111 punti. Milano Finanza attribuisce il calo della Borsa, con il FTSE MIB a 49.086 punti, alla stessa causa che ha mosso i titoli di Stato: i rendimenti in salita anche negli Stati Uniti e le proteste del fine settimana contro il costo della vita in Francia e in alcune città italiane, che hanno riportato l’attenzione sui debiti pubblici più fragili. E mentre i prezzi scendevano, i dati sul collocamento diffusi da ANSA dicono che il primo giorno del BTP Valore ha raccolto 3,41 miliardi e il BTP Valore Insieme 1,18 miliardi.
Che cosa è successo lunedì 19 ottobre
Il movimento sembra partito dalla Francia. Dopo un fine settimana di proteste e saccheggi, il rendimento del titolo francese a dieci anni è salito di 13 punti base al 4,93%, 148 punti sopra il Bund, come riporta ANSA. Venerdì 23 ottobre Moody’s rivede il giudizio sulla Francia, oggi Aa3 con prospettive negative, e secondo Milano Finanza Citi considera molto probabile un taglio del rating. I rendimenti italiani hanno seguito, con un rialzo più contenuto. La tabella riassume le chiusure con i dati di ANSA, Il Sole 24 Ore Radiocor e Milano Finanza.
| Indicatore | Chiusura del 19 ottobre | Variazione sulla seduta precedente |
|---|---|---|
| Rendimento del BTP a 10 anni | 4,56% | 7 punti base in più |
| Spread BTP Bund | 111 punti base | da circa 106 |
| Rendimento del Bund a 10 anni | 3,45% | circa 2 punti base in più |
| Rendimento dell’OAT francese a 10 anni | 4,93% | 13 punti base in più (148 sopra il Bund) |
| FTSE MIB | 49.086 punti | 1,5% in meno |
| DAX | indice tedesco | 1,2% in meno |
| CAC 40 | indice francese | 1,1% in meno |
Lo spread è la differenza di rendimento fra il BTP e il Bund tedesco a pari scadenza e misura quanto il mercato chiede in più per prestare all’Italia invece che alla Germania. Quando sale, il prezzo dei BTP già in circolazione scende. Il calo di lunedì è stato in parte europeo, ma a Milano le banche hanno perso fino a più del doppio dell’indice. Secondo Milano Finanza il mercato prezza una BCE ferma il 29 ottobre e un rialzo a dicembre.
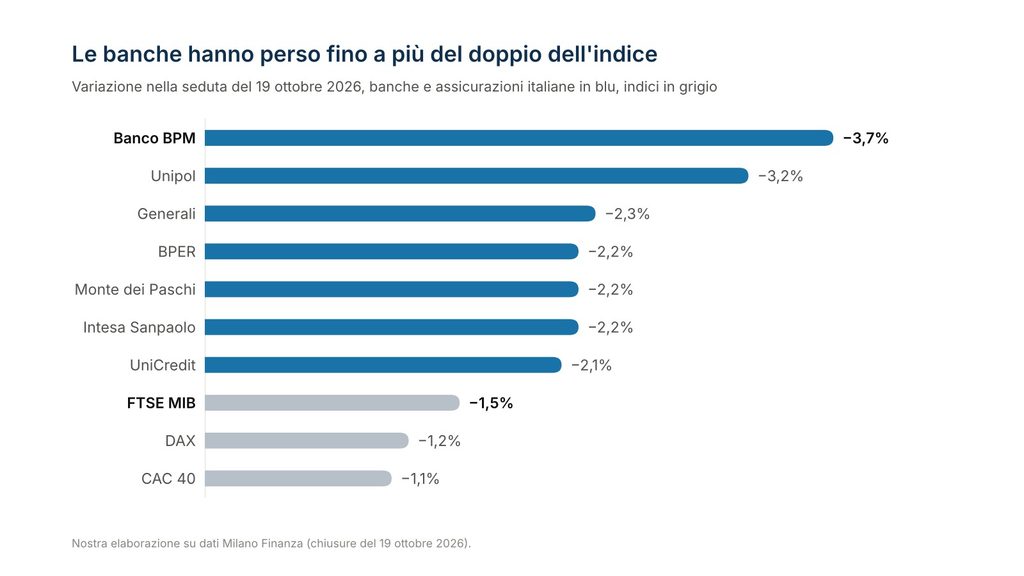
Banche e assicurazioni italiane hanno perso fino a più del doppio degli indici nella seduta del 19 ottobre. Nostra elaborazione su dati Milano Finanza.
Nella stessa seduta, secondo ANSA, i due BTP Valore hanno raccolto 4,59 miliardi di euro nel primo giorno di collocamento.
| Titolo | Raccolta del primo giorno | Contratti |
|---|---|---|
| BTP Valore (cedole trimestrali al 3,70%, 4,10% e 4,70%) | 3,41 miliardi di euro | 33.108 |
| BTP Valore Insieme (cedola unica del 22,25% a scadenza) | 1,18 miliardi di euro | 26.197 |
| Totale (collocamento aperto fino a venerdì 23 ottobre) | 4,59 miliardi di euro | 59.305 |
Perché BTP e banche scendono insieme
Il legame sta nei bilanci. Secondo i dati Banca d’Italia riportati da Teleborsa, a fine luglio 2026 le banche e le altre istituzioni monetarie residenti detenevano 418,9 miliardi di euro di titoli di Stato italiani, il 15,5% dei 2.700,6 miliardi in circolazione. Quando il prezzo dei BTP scende, scende il valore di quei titoli; e poiché il costo al quale una banca si finanzia segue quello del suo Stato, uno spread più alto probabilmente comprime anche i margini attesi. Per questo i titoli bancari reagiscono allo spread prima e più degli altri.
Il secondo anello è l’indice. Secondo i dati eToro riportati da Milano Finanza, a fine marzo 2026 le banche pesavano il 36,7% del FTSE MIB, dal 40,8% di fine 2025: un ETF sulla Borsa italiana è per oltre un terzo un investimento sul settore bancario e quindi, indirettamente, sul debito pubblico. Chi possiede BTP, un ETF Italia e qualche azione bancaria crede di avere tre posizioni. Ne ha una, espressa in tre modi.
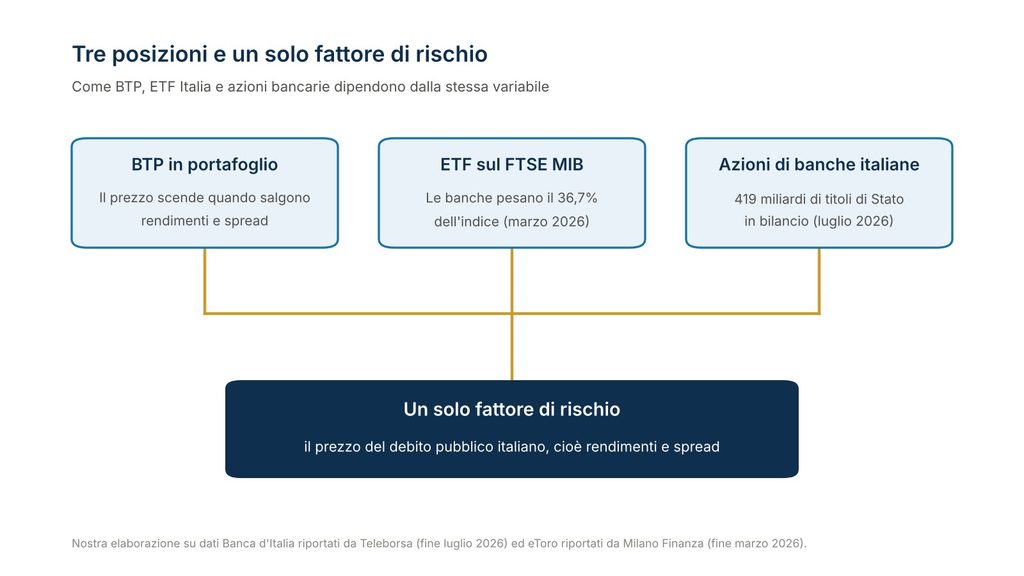
BTP, ETF Italia e azioni bancarie rispondono alla stessa causa: il prezzo del debito pubblico italiano. Nostra elaborazione su dati Banca d’Italia (luglio 2026) ed eToro (marzo 2026).
Dove si nasconde il rischio Italia in un patrimonio
Il BTP in portafoglio è la parte visibile. Sempre secondo Banca d’Italia, famiglie e imprese italiane ne detenevano 431,4 miliardi a fine luglio, il 16% del totale e un massimo storico. La tabella mostra come si distribuiscono i 2.700 miliardi di titoli di Stato italiani.
| Chi li detiene | Controvalore a fine luglio 2026 | Quota sul totale |
|---|---|---|
| Investitori non residenti | 967,0 miliardi di euro | 35,8% |
| Banca d’Italia | 525,7 miliardi di euro | 19,5% |
| Famiglie e imprese italiane | 431,4 miliardi di euro | 16,0% |
| Banche e altre istituzioni monetarie | 418,9 miliardi di euro | 15,5% |
| Assicurazioni, fondi e altre istituzioni finanziarie | 357,5 miliardi di euro | 13,2% |
| Totale in circolazione | 2.700,6 miliardi di euro | 100% |
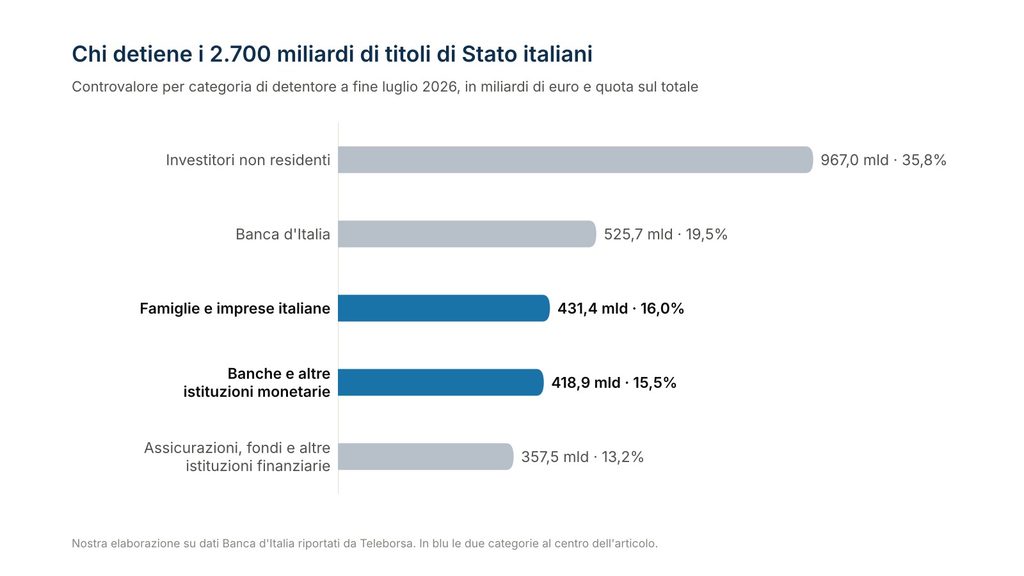
Famiglie e banche italiane detengono insieme quasi un terzo dei titoli di Stato in circolazione. Nostra elaborazione su dati Banca d’Italia riportati da Teleborsa, dati a fine luglio 2026.
Le altre parti si leggono meno. La tabella elenca dove può nascondersi la quota Italia di un patrimonio e come misurarla.
| Voce del patrimonio | Dove entra il rischio Italia | Come si misura |
|---|---|---|
| BTP detenuti direttamente | Il prezzo segue rendimenti e spread | Controvalore sull’estratto conto titoli |
| Polizze vita di ramo I e gestioni patrimoniali | Spesso una parte rilevante è investita in titoli di Stato italiani | Si legge nel rendiconto della gestione, non si presume |
| ETF sul FTSE MIB | Le banche pesano il 36,7% dell’indice | Peso del settore bancario nella scheda dell’ETF |
| Azioni di banche italiane | 419 miliardi di titoli di Stato in bilancio e costo della raccolta legato allo spread | Controvalore delle singole posizioni |
| Azienda di famiglia | Ricavi, clienti e credito bancario legati all’economia italiana | Valore dell’impresa dentro il patrimonio complessivo |
| Immobili | Il valore segue tassi e reddito del Paese | Stima di mercato degli immobili |
Il concetto da avere in mente è quello di fattore comune: due investimenti sono diversificati se perdono per motivi diversi, non se hanno nomi diversi. Lunedì il motivo era uno solo.
Che cosa è successo a un milione investito tutto in Italia
Prendiamo un patrimonio finanziario ipotetico di 1.000.000 € investito in tre righe: 500.000 € in BTP decennali, 300.000 € in un ETF sul FTSE MIB e 200.000 € in azioni di banche italiane. La duration modificata misura quanto scende il prezzo di un titolo per ogni punto di rendimento in più; su un BTP a dieci anni vale circa 7,9 anni, quindi 7 punti base di rialzo costano circa lo 0,55% del prezzo.
| Posizione | Importo | Variazione del 19 ottobre | Effetto stimato |
|---|---|---|---|
| BTP decennali (duration modificata circa 7,9) | 500.000 € | 0,55% in meno per 7 punti base di rialzo | circa 2.800 € in meno |
| ETF sul FTSE MIB | 300.000 € | 1,55% in meno | circa 4.650 € in meno |
| Azioni di banche italiane (calo medio ipotizzato) | 200.000 € | 2,2% in meno | circa 4.400 € in meno |
| Totale | 1.000.000 € | 1,2% in meno | circa 11.800 € in meno |
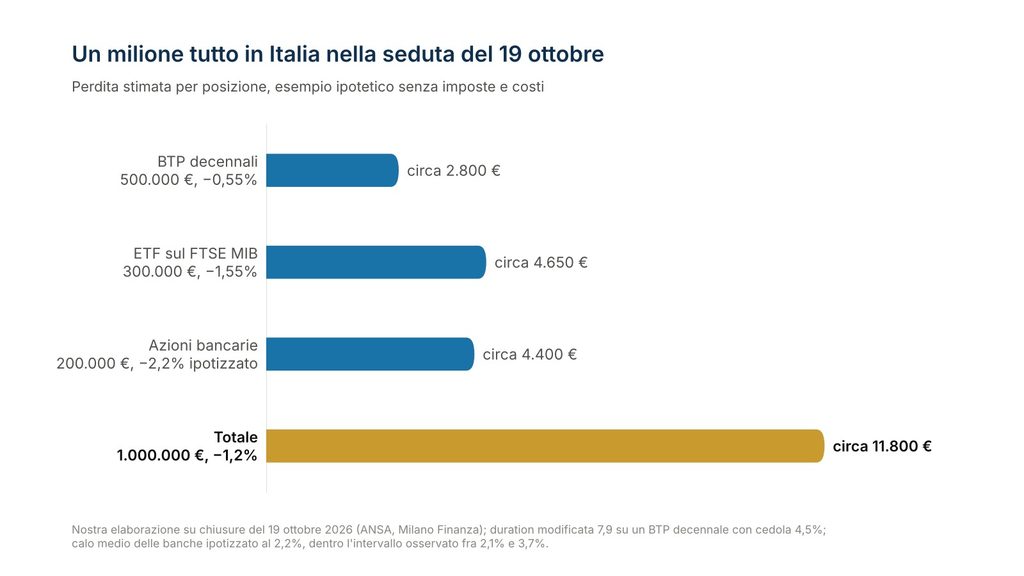
Circa 11.800 € in meno in un giorno e per una sola causa, su un milione ipotetico investito in BTP, ETF Italia e banche. Nostra elaborazione, esempio illustrativo senza imposte e costi.
L’esempio è illustrativo e usa i prezzi di chiusura di lunedì. Le sue ipotesi sono tre.
- La duration è approssimata su un titolo con cedola del 4,5% e scadenza esattamente a dieci anni; il BTP di riferimento reale può differire di qualche decimo.
- Il calo medio delle banche, 2,2%, è un’ipotesi dentro l’intervallo osservato, fra il 2,1% di UniCredit e il 3,7% di Banco BPM.
- Non sono considerati imposte, bollo e commissioni.
Un solo giorno non misura il rischio di un portafoglio. Mostra però la direzione: le tre righe si sono mosse insieme, con lo stesso segno e per la stessa ragione.
Quando basta monitorare e quando serve cambiare allocazione
Davanti a una seduta così le risposte possibili sono tre, e probabilmente conviene tenerle separate.
| Risposta | Quando ha senso | Che cosa guardare in concreto |
|---|---|---|
| Monitorare | Sempre, come prima mossa | Il giudizio di Moody’s sulla Francia venerdì 23 ottobre, perché il mercato tratta i debiti francese e italiano come vasi comunicanti; la tenuta dello spread fra 110 e 115 punti o il ritorno verso 100; gli ordini finali del BTP Valore |
| Ribilanciare | Se si sono comprati BTP a ogni emissione e la quota Italia ha superato il peso fissato dal piano | Riportarla al peso deciso non è una scommessa contro l’Italia, è il rispetto di una regola fissata prima |
| Modificare l’allocazione | Soltanto se, sommando BTP, polizze, ETF, banche, azienda e immobili, la quota Italia non è mai stata decisa ma si è accumulata da sola | La scelta riguarda i pesi obiettivo e va presa con calma, non nel giorno dello spread |
Le prossime date da segnare sono quattro, tutte entro fine mese.
| Data | Appuntamento | Perché conta |
|---|---|---|
| Venerdì 23 ottobre | Decisione di Moody’s sulla Francia | Un taglio del rating potrebbe riportare pressione sugli spread dei Paesi più indebitati |
| Venerdì 23 ottobre | Chiusura del collocamento dei BTP Valore | Gli ordini finali diranno quanto rischio Italia hanno aggiunto i risparmiatori in una settimana |
| Giovedì 29 ottobre | Riunione della BCE | Il mercato prezza tassi fermi a ottobre e un rialzo a dicembre |
| Giovedì 29 ottobre | Assemblea di Monte dei Paschi | Il voto sulle offerte della banca pesa sull’intero settore |
Il criterio da applicare prima del prossimo BTP
Prima di sottoscrivere il prossimo BTP conviene sommare tutte le righe del patrimonio che dipendono dall’Italia, anche quelle con un altro nome, e confrontare il totale con il peso che si vuole dare a un solo Paese. Il limite del criterio è che la diversificazione ha un prezzo, in cambio e in costi di copertura, e che una quota Italia elevata può essere una scelta legittima per chi vive e spende in euro e in Italia. L’importante è che sia una scelta.
Prima di decidere impara a sommare le righe che dipendono dall’Italia
Nei nostri percorsi di formazione insegniamo a riconoscere i fattori comuni fra titoli di Stato, banche e azienda e a ragionare in modo trasversale, capendo perché certi prodotti legati all’Italia vengono proposti più spesso di altri e come si costruisce una diversificazione che regge nei giorni di spread. Il formato unisce lezioni registrate e appuntamenti live, così puoi applicare i criteri di questo articolo al tuo patrimonio e arrivare alle decisioni con un passo di vantaggio. Iscriviti a Investire Hub e scopri quanto rischio Italia hai in portafoglio.
Questo articolo ha finalità informative ed educative. Non costituisce consulenza finanziaria personalizzata né una raccomandazione di acquisto o vendita di strumenti finanziari.
