Secondo i dati di chiusura riportati da ANSA, martedì il Bund è sceso al 3,39% e il BTP al 4,51% dal 4,56% di lunedì, mentre il rendimento francese è rimasto fermo. Il calendario dell’Agence France Trésor fissa a venerdì 23 ottobre la revisione programmata di Moody’s, che ha la Francia ad Aa3 con prospettive negative dall’ottobre 2025. Secondo la scheda dell’iShares Core € Govt Bond UCITS ETF aggiornata al 19 ottobre, nell’indice Bloomberg Euro Treasury la Francia è la prima posizione con il 23,61%, davanti all’Italia con il 21,42%: i due Paesi con lo spread più alto dell’area valgono insieme il 45% del fondo.
Che cosa è successo martedì 20 ottobre
Il movimento è iniziato lunedì 19 ottobre, dopo un fine settimana di proteste contro il costo della vita con oltre 2.400 arresti: il decennale francese è salito di 13 punti base in un giorno, il rialzo più ampio da quasi un mese secondo Reuters, come riporta FinanceFeeds. Martedì il primo ministro Lecornu ha detto che il coprifuoco può essere imposto dove serve e non ha escluso lo stato di emergenza, riferisce Milano Finanza. Lo spread francese, intorno a 110 punti a fine settembre, aveva toccato 158,67 a inizio ottobre, il massimo dal novembre 2011, ed è tornato sopra 150. La tabella riassume le chiusure di martedì con i dati di ANSA.
| Titolo di Stato a 10 anni | Rendimento alla chiusura del 20 ottobre | Spread sul Bund |
|---|---|---|
| Bund tedesco | 3,39% | |
| BTP italiano | 4,51% (dal 4,56% di lunedì) | 112 punti base (119 nel pomeriggio, poi rientrato) |
| OAT francese | 4,92% | 153 punti base secondo ANSA (150,8 secondo Ideal Investisseur) |
| Differenza fra Francia e Italia | 41 punti base |
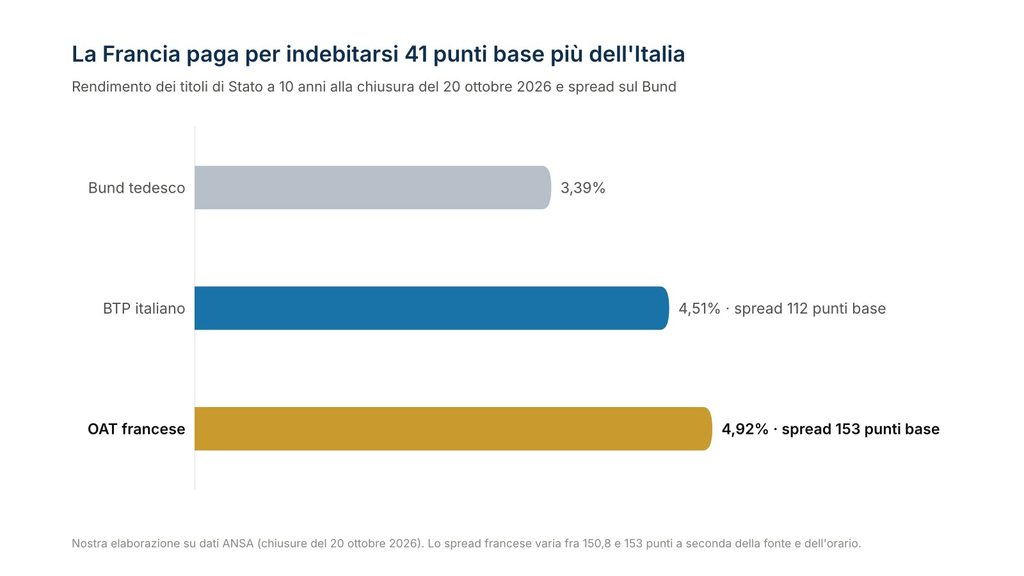
La Francia paga per indebitarsi 41 punti base più dell’Italia. Nostra elaborazione su dati ANSA, chiusure del 20 ottobre 2026.
Lo spread è la differenza di rendimento fra un titolo di Stato e il Bund tedesco di pari scadenza e misura quanto il mercato chiede in più per prestare a quel Paese. Quando sale, il prezzo dei titoli già in circolazione scende. Nel pomeriggio di martedì lo spread italiano era salito fino a 119 punti prima di rientrare, secondo Milano Finanza: quando la Francia si agita, il mercato vende Italia per riflesso, anche senza notizie italiane.
Il calendario dei giudizi sulla Francia, secondo l’Agence France Trésor, è questo.
| Agenzia | Giudizio sulla Francia | Prossima revisione programmata |
|---|---|---|
| Moody’s | Aa3 con prospettive negative (dal 24 ottobre 2025, confermato il 10 aprile 2026) | venerdì 23 ottobre 2026 |
| S&P | A+ con prospettive stabili | 27 novembre 2026 |
| Fitch | A+ con prospettive stabili | non indicata nel calendario |
| DBRS | AA con prospettive negative | non indicata nel calendario |
| Scope | A+ con prospettive stabili | non indicata nel calendario |
Come la Francia entra in un ETF obbligazionario euro
Un ETF sui titoli di Stato dell’area euro replica un indice che pesa i Paesi in proporzione al debito emesso: la Francia, primo emittente dell’area, è la prima posizione. La tabella mostra la composizione dell’iShares Core € Govt Bond UCITS ETF al 19 ottobre 2026, secondo la scheda iShares.
| Paese emittente | Peso nel fondo |
|---|---|
| Francia | 23,6% |
| Italia | 21,4% |
| Germania | 19,5% |
| Spagna | 14,2% |
| Belgio | 4,9% |
| Paesi Bassi | 4,1% |
| Austria | 3,5% |
| Altri Paesi | circa 8,8% |
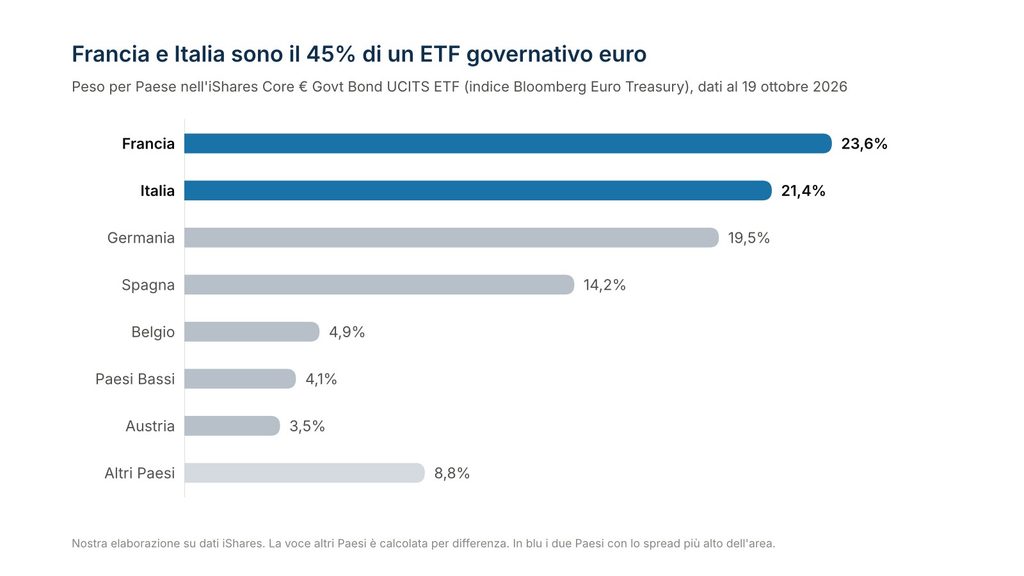
Francia e Italia sono il 45% di un ETF governativo euro. Nostra elaborazione su dati iShares al 19 ottobre 2026; la voce altri Paesi è calcolata per differenza.
Chi ha comprato il fondo per “uscire dal rischio Italia” ha messo un quinto del capitale in BTP e quasi un quarto in OAT, i titoli di Stato francesi. I pesi cambiano con le emissioni e i prezzi: nella scheda justETF dello stesso fondo a fine agosto la Francia era al 24,4%, e altri ETF governativi o aggregati euro possono differire di alcuni punti.
Il secondo numero da conoscere è la duration, che misura di quanto scende il prezzo del fondo per ogni punto percentuale di rialzo dei rendimenti. Per questo ETF è 6,65 secondo iShares: un rialzo di un punto dei rendimenti costa circa il 6,65% del valore. Il terzo è il rendimento a scadenza, 3,92% lordo: la remunerazione attesa se i rendimenti restano dove sono, non quella garantita.
| Numero della scheda | Che cosa misura | Nel fondo dell’esempio (iShares, 19 ottobre 2026) |
|---|---|---|
| Peso per Paese | Quanto il fondo dipende da un singolo emittente | Francia 23,6% e Italia 21,4%, insieme 45% |
| Duration | Quanto scende il prezzo per ogni punto di rendimento in più | 6,65 anni, circa 6,65% per punto |
| Rendimento a scadenza | La remunerazione attesa se i rendimenti restano fermi | 3,92% lordo, non garantito |
Quali portafogli sono più coinvolti
La Francia entra in un patrimonio italiano per tre strade, e una quarta la subisce di riflesso.
| Voce del patrimonio | Come entra la Francia | Come si misura |
|---|---|---|
| ETF e fondi governativi o aggregati in euro | È la prima o la seconda posizione per costruzione dell’indice | Peso per Paese nella scheda del fondo |
| Gestioni separate delle polizze di ramo I e gestioni patrimoniali in euro | Investono in titoli di Stato dell’area e spesso anche in OAT | Si legge nel rendiconto della gestione, non si presume |
| ETF sulle obbligazioni societarie in euro | Banche e assicurazioni francesi sono fra i maggiori emittenti; un declassamento dello Stato riduce le ipotesi di sostegno pubblico nei loro giudizi, come nota FinanceFeeds | Peso degli emittenti francesi nella scheda |
| BTP detenuti direttamente | Nessuna Francia in portafoglio, ma il riflesso sullo spread italiano: 7 punti di oscillazione in un pomeriggio | Andamento dello spread BTP Bund |
Che cosa succede a 400.000 € investiti in un ETF governativo euro
Prendiamo un patrimonio finanziario ipotetico di 1.000.000 €, di cui 400.000 € in un ETF che replica l’indice Bloomberg Euro Treasury con i pesi e la duration del 19 ottobre. La quota Francia vale circa 94.400 €, la quota Italia circa 85.700 €, insieme circa 180.100 €. La tabella confronta tre scenari di rialzo dei rendimenti, tutti istantanei.
| Scenario | Che cosa succede | Perdita stimata sull’ETF | In percentuale del fondo |
|---|---|---|---|
| Primo | I rendimenti francesi salgono di 50 punti base, un movimento simile a quello visto fra fine settembre e inizio ottobre, gli altri Paesi restano fermi | circa 3.100 € | 0,8% |
| Secondo | La Francia sale di 50 punti base e l’Italia segue per riflesso con 30 | circa 4.850 € | 1,2% |
| Terzo | Tutti i rendimenti dell’area salgono di 50 punti base, come accade quando a muoversi è la BCE e non un singolo Paese | circa 13.300 € | 3,3% |
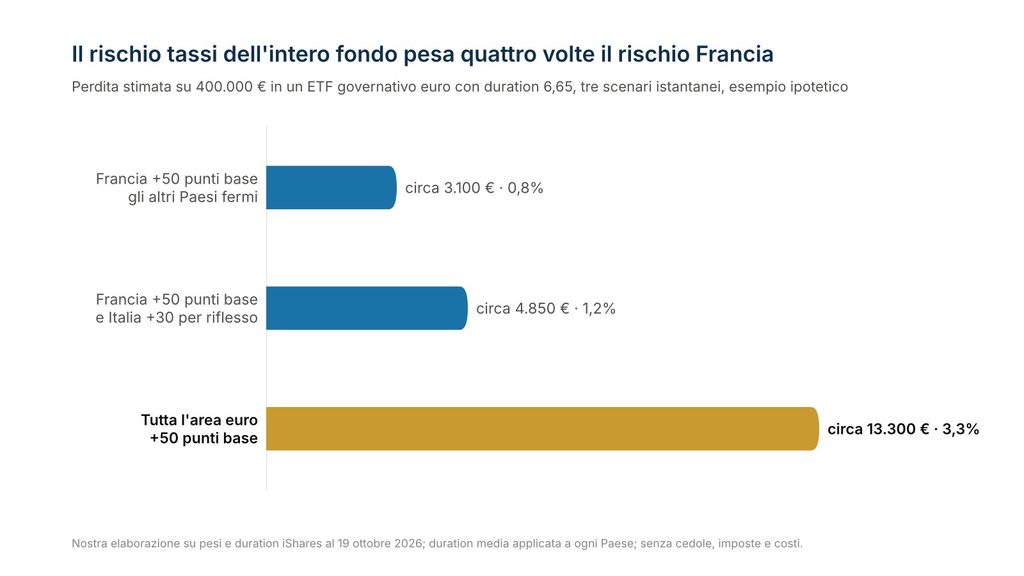
Il rischio tassi dell’intero fondo pesa circa quattro volte il rischio Francia da solo. Nostra elaborazione, esempio ipotetico su pesi e duration iShares al 19 ottobre 2026, senza cedole, imposte e costi.
L’esempio è illustrativo e si regge su tre ipotesi.
- La duration media del fondo, 6,65, è applicata a ogni Paese; quella effettiva dei titoli francesi nell’indice può differire di qualche decimo.
- Il movimento è istantaneo e non considera cedole, imposte, bollo e commissioni.
- I pesi sono quelli di un solo ETF al 19 ottobre; altri fondi sullo stesso indice possono differire di alcuni punti.
Dice però una cosa precisa: il rischio Francia da solo costa meno di quanto suggeriscano i titoli, mentre il rischio tassi dell’intero fondo costa circa quattro volte tanto. La scelta che conta è la duration, prima ancora del Paese.
Quando basta monitorare e quando serve cambiare allocazione
Davanti a una settimana così le risposte possibili sono tre, più una che spesso si dimentica: mantenere.
| Risposta | Quando ha senso | Che cosa guardare in concreto |
|---|---|---|
| Monitorare | Sempre, come prima mossa | Il giudizio di Moody’s venerdì sera: un taglio di un gradino porterebbe la Francia ad A1, ancora investment grade, e non obbligherebbe gli indici a escluderla né i fondi a vendere, secondo FinanceFeeds. Poi la BCE il 29 ottobre, con l’inflazione dell’area al 3,8% e i prezzi alla produzione tedeschi al 6,7% in più |
| Ribilanciare | Se la componente obbligazionaria ha perso peso con i rialzi dei rendimenti | Riportarla al peso deciso significa comprare a rendimenti più alti per una regola fissata prima, non inseguire la notizia |
| Modificare l’allocazione | Soltanto se, leggendo la scheda, il ruolo assegnato al fondo, la parte sicura in euro, non corrisponde a un portafoglio per il 45% in Italia e Francia con duration 6,65 | L’alternativa è una duration più breve, che riduce la sensibilità ai tassi ma anche il rendimento |
| Mantenere | Se il fondo fa quello per cui è stato scelto | Rende il 3,92% lordo e la Francia resta un emittente investment grade: può essere la scelta giusta |
Le date da segnare sono quattro.
| Data | Appuntamento | Perché conta |
|---|---|---|
| Venerdì 23 ottobre, sera | Revisione di Moody’s sulla Francia | Decide se il giudizio Aa3 regge o scende di un gradino |
| Venerdì 23 ottobre | Chiusura del collocamento dei BTP Valore | Il totale dirà quanta Italia hanno aggiunto i risparmiatori in una settimana |
| Lunedì 26 ottobre | Apertura dei mercati obbligazionari | La prima reazione dello spread francese e, di riflesso, di quello italiano |
| Giovedì 29 ottobre | Riunione della BCE | Il rialzo dei tassi per tutta l’area è lo scenario che costa di più al fondo |
I tre numeri della scheda da leggere prima di decidere
Il criterio che resta vale per ogni fondo obbligazionario: prima di contare il rendimento che promette, leggere tre numeri della scheda, il peso per Paese, la duration e il rendimento a scadenza, e confrontarli con il ruolo che quel fondo ha nel patrimonio. Il limite del criterio è che la scheda fotografa un giorno e i pesi cambiano con le emissioni: va riletta a ogni revisione periodica, non solo quando un Paese finisce in prima pagina.
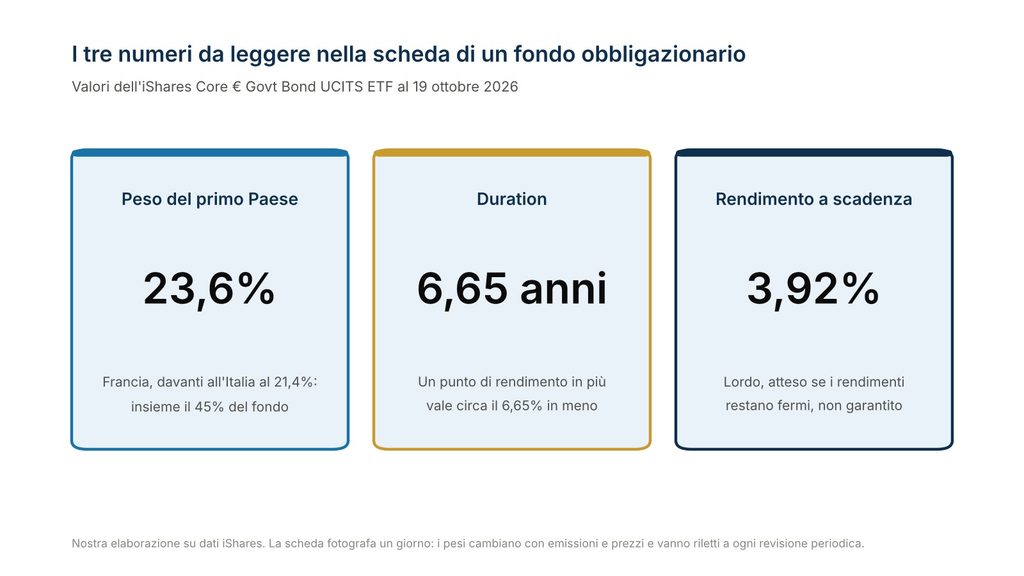
Peso per Paese, duration e rendimento a scadenza: i tre numeri da leggere nella scheda di ogni fondo obbligazionario. Nostra elaborazione su dati iShares al 19 ottobre 2026.
Prima di decidere impara a leggere la scheda del tuo fondo
Nei nostri percorsi di formazione insegniamo a leggere una scheda prodotto riga per riga, dal peso per Paese alla duration, e a ragionare in modo trasversale, capendo perché un fondo venduto come la parte sicura del portafoglio può essere per metà Italia e Francia e perché certi prodotti vengono proposti più spesso di altri. Il formato unisce lezioni registrate e appuntamenti live, così puoi applicare i criteri di questo articolo al tuo patrimonio e arrivare alle decisioni con un passo di vantaggio. Iscriviti a Investire Hub e scopri quanta Francia hai in portafoglio senza saperlo.
Questo articolo ha finalità informative ed educative. Non costituisce consulenza finanziaria personalizzata né una raccomandazione di acquisto o vendita di strumenti finanziari.
