Un rialzo che nasce dal barile
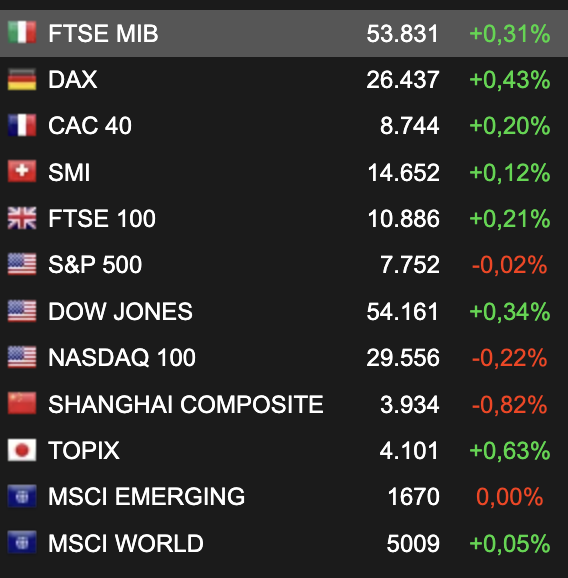
Alle 15:46 ora italiana il FTSE MIB si muove attorno a quota 53.831 punti, in progresso dello 0,31%, in linea con un’Europa uniformemente sopra la parità: DAX a 26.437 punti (+0,43%), CAC 40 a 8.744 (+0,20%), FTSE 100 a 10.886 (+0,21%) e SMI svizzero a 14.652 (+0,12%). Numeri modesti, che in una lettura superficiale suggerirebbero una seduta interlocutoria di mezza estate.
La scomposizione del listino, però, restituisce un quadro più netto. Secondo quanto riportato in mattinata da MarketScreener e Reuters, lo STOXX 600 si è mosso attorno a 661,4 punti, in prossimità del massimo storico segnato venerdì, con il comparto energetico in rialzo di circa un punto percentuale mentre il greggio toccava i valori più alti del mese. A Piazza Affari la dinamica è ancora più evidente: Eni ha guidato il paniere principale con progressi indicati tra il 2,1% e il 2,2% da MarketScreener e FIRSTonline, accompagnata da Tenaris (attorno a +1,5%) e Saipem. Prysmian e Azimut hanno completato il gruppo dei migliori.
Il motore di questo movimento è visibile sui mercati delle materie prime. Borse.it ha segnalato in mattinata il superamento della soglia dei 90 dollari al barile da parte del Brent, con il WTI in avvicinamento agli 85 dollari, mentre MilanoFinanza in tarda mattinata indicava valori leggermente inferiori (WTI a 84,2 dollari e Brent a 89,7). La discrepanza tra le rilevazioni è fisiologica su un mercato che si muove in intraday, ma il segnale è coerente: il greggio si è riportato sui massimi delle ultime settimane dopo che le posizioni tra Washington e Teheran si sono ulteriormente irrigidite sulla riapertura dello Stretto di Hormuz.
È probabilmente qui che si trova la chiave di lettura della giornata. Le Borse europee non stanno salendo malgrado lo shock energetico, ma in buona parte grazie a esso, per via del peso che petroliferi e parapetroliferi hanno negli indici continentali e in particolare in quello milanese. Un rialzo di questa natura tende a essere meno robusto di quanto il segno positivo lasci intendere, perché poggia su un fattore che per il resto dell’economia rappresenta un costo.
Il conto lo paga l’obbligazionario
La conferma arriva dal mercato dei titoli di Stato, dove la stessa notizia produce l’effetto opposto. MilanoFinanza ha rilevato il rendimento del Bund decennale tedesco in salita al 3,198%, a un soffio dal massimo degli ultimi quindici anni toccato a luglio sopra il 3,2%. QuiFinanza ha indicato in apertura di seduta il decennale tedesco al 3,20% e il BTP benchmark tornato in area 4%, con lo spread oltre gli 80 punti base, mentre Soldionline lo dava piatto attorno a 79 punti nella prima parte della mattinata. La chiusura di ieri, secondo Il Sole 24 Ore Radiocor, era avvenuta a 78 punti base con il decennale italiano al 3,96%.
Il differenziale, quindi, resta su livelli storicamente contenuti e non segnala per ora alcuna tensione specifica sul rischio Italia. Il punto è un altro: a muoversi non è lo spread, ma il livello assoluto dei rendimenti. L’intera curva dell’eurozona si sta riprezzando verso l’alto perché il mercato obbligazionario sta incorporando un’inflazione da offerta che nessuna banca centrale può contrastare abbassando i tassi. Lo stesso accade oltreoceano, dove il decennale americano è risalito sopra il 4,72% dopo essere sceso in area 4,61% venerdì mattina, sulla scia del dato debole sull’occupazione.
Vale la pena soffermarsi sulla tempistica. Il rapporto sul mercato del lavoro statunitense di venerdì ha mostrato una contrazione dei posti di lavoro a luglio nell’ordine dei 23mila, un numero che in condizioni normali avrebbe raffreddato le attese di stretta monetaria. Nei giorni immediatamente successivi la lettura del mercato sembra essersi rovesciata: Yahoo Finance riporta che le scommesse si sono spostate verso un rialzo dei tassi della Federal Reserve a settembre, con la presidente della Fed di Cleveland Beth Hammack che lunedì ha ipotizzato la necessità di più di un intervento per riportare l’inflazione sotto controllo. Trading Economics ha segnalato che diversi membri del FOMC hanno lasciato intendere la possibilità di una mossa il mese prossimo.
Le due letture, occupazione in raffreddamento da un lato e pressioni sui prezzi dall’altro, non sono conciliabili in modo indolore. È plausibile che il mercato stia progressivamente prezzando uno scenario in cui l’energia costringe le banche centrali a una linea più rigida proprio mentre la domanda interna dà segnali di cedimento. Se questa lettura si consolidasse, il premio al rischio richiesto sulle scadenze lunghe potrebbe restare elevato più a lungo di quanto il consenso di inizio estate ipotizzasse.
L’apertura americana ripete lo schema europeo
Wall Street, aperta dalle 15:30 ora italiana, ha offerto nei primi minuti una fotografia coerente. Alle 15:46 il Dow Jones si muoveva a 54.161 punti in progresso dello 0,34%, mentre il Nasdaq 100 arretrava dello 0,22% a 29.556 punti e l’S&P 500 restava sostanzialmente invariato a 7.752 punti, in flessione marginale dello 0,02%.
Questa divaricazione tra indice industriale e indice tecnologico non è un dettaglio statistico. Il Dow ha una composizione più sbilanciata verso energia, industriali e finanziari, settori che beneficiano di un contesto di prezzi e tassi in salita. Il Nasdaq 100 è invece l’indice più sensibile alla durata finanziaria, perché il valore delle società che promettono utili lontani nel tempo si riduce quando il tasso di sconto sale. In sostanza, la stessa rotazione osservata sui listini europei si è riproposta a New York con appena qualche ora di ritardo.
Il contesto americano presenta inoltre alcuni elementi di attrito interni al comparto tecnologico. Le nuove operazioni di raccolta di capitale annunciate da Intel, che secondo Trading Economics ha ampliato di 5 miliardi il collocamento azionario portandolo a 20 miliardi di dollari, e le iniziative analoghe di altri operatori stanno riportando l’attenzione sull’intensità di capitale richiesta dalla costruzione delle infrastrutture per l’intelligenza artificiale. I conti trimestrali di CoreWeave e Super Micro Computer, attesi a mercati chiusi, sono verosimilmente il primo banco di prova concreto su questo fronte.
Stellantis, il rovescio della medaglia ciclica
Se l’energia sostiene i listini, il settore automobilistico ne mostra il costo. Stellantis è finita tra i peggiori titoli del FTSE MIB con perdite indicate tra il 2% e il 3,8% a seconda del momento della seduta e della fonte, tra MilanoFinanza, Teleborsa e MarketScreener, dopo il taglio del giudizio da parte di Bernstein a underperform da market-perform.
Il contenuto della revisione è più severo del semplice cambio di raccomandazione. Le stime sull’utile operativo rettificato sono state ridotte del 19% per il 2026, del 39% per il 2027 e del 31% per il 2028. Gli analisti giudicano ambiziose le attese sulle consegne in Nord America nel secondo semestre e ritengono probabile la necessità di un taglio della produzione. Il balzo delle consegne del secondo trimestre aveva alimentato attese superiori al consenso su risultati e generazione di cassa, aspettative che i numeri effettivi non hanno confermato.
Sul fronte opposto, Eni ha ricevuto la conferma della raccomandazione di acquisto da Banca Akros con obiettivo di prezzo a 26 euro. Gli analisti citano risultati del secondo trimestre superiori alle attese, con utile netto rettificato a 2,33 miliardi contro i 2,09 miliardi stimati e flusso di cassa operativo ante circolante a 4,47 miliardi contro i 3,64 miliardi previsti, elementi che hanno consentito al gruppo di alzare la stima di cash flow operativo adjusted 2026 da 13,8 a 15 miliardi e di portare il buyback annuale a 3,4 miliardi. Sempre a Milano, UniCredit ha visto respingere anche in appello il ricorso per il rimborso di 399,6 milioni di imposte versate nel 2014 sulla rivalutazione delle quote di Banca d’Italia, con condanna alle spese.
Il gas e il conto dell’inverno europeo
Il capitolo probabilmente più rilevante per l’economia reale europea non riguarda il petrolio ma il metano. Il future TTF di Amsterdam con consegna a settembre ha aperto attorno a 61,3 euro per megawattora secondo Soldionline, dopo il balzo di oltre il 10% della seduta precedente, per poi toccare i 62,4 euro nelle prime ore del mattino secondo Teleborsa e attestarsi in area 61 euro. MilanoFinanza ha rilevato un massimo a 62,15 euro, con un incremento del 21% nell’arco di un mese e del 92% da gennaio.
Le ragioni indicate dagli operatori combinano il timore di carenze di approvvigionamento invernale legate alla rottura della mediazione diplomatica in Medio Oriente e un livello di stoccaggi europei sotto la media stagionale. Non siamo su valori paragonabili alla crisi del 2022, quando il benchmark olandese superò temporaneamente i 300 euro, ma la posizione di partenza con cui l’Europa si avvicina alla stagione fredda appare meno confortevole di quella degli ultimi due anni.
Un riscontro indiretto arriva dai dati sul commercio estero italiano. Nel primo semestre il surplus commerciale è salito a 24,5 miliardi di euro dai 22,8 miliardi dello stesso periodo del 2025, un miglioramento apparentemente rassicurante. Scendendo di un livello, però, MarketScreener segnala che l’avanzo dei prodotti non energetici si è ridotto a 9,23 miliardi da 10,49 miliardi di maggio e da 9,31 miliardi di un anno prima. È un indizio, da maneggiare con la cautela che merita un singolo mese di dati, del fatto che la bolletta energetica sta cominciando a farsi sentire nella struttura dei conti con l’estero.
Asia in ordine sparso e una nota sui dati
La sessione asiatica ha offerto pochi spunti direzionali. Lo Shanghai Composite ha chiuso in ribasso dello 0,82% a 3.934 punti, penalizzato da un clima di prudenza generalizzato, mentre Tokyo è rimasta chiusa per festività nazionale: il valore del TOPIX a 4.101 punti con progresso dello 0,63% che compare sui principali widget di mercato si riferisce quindi alla seduta precedente e non a scambi odierni. Gli indici MSCI World e MSCI Emerging risultano sostanzialmente immobili, rispettivamente a 5.009 punti (+0,05%) e 1.670 punti (invariato).
Sul fronte delle valute e dei metalli, l’euro si è mosso attorno a 1,154 dollari secondo Teleborsa, mentre l’oro ha oscillato attorno ai 4.371 dollari secondo la rilevazione di MilanoFinanza, con FIRSTonline che segnalava il superamento dei 4.400 dollari prima di un parziale ripiegamento. Il metallo giallo resta indicato in progresso di circa il 9% su base mensile e del 31% da inizio anno, una performance che di per sé racconta quanto la domanda di copertura sia stata intensa negli ultimi mesi.
Cosa implica?
Il passaggio che con ogni probabilità orienterà il resto della settimana è la pubblicazione dell’indice dei prezzi al consumo americano attesa mercoledì. Le stime raccolte dagli operatori indicano un incremento mensile contenuto della componente core, ma il vero elemento di interesse riguarda la misura in cui il rincaro dell’energia di luglio si è già trasferito ai prezzi finali. Un dato più caldo delle attese renderebbe più credibile lo scenario di una Federal Reserve costretta a intervenire al rialzo nonostante l’indebolimento del mercato del lavoro, con effetti prevedibilmente negativi sui titoli a lunga duration e, per riflesso, sui listini europei più esposti alla tecnologia.
Il secondo fattore resta geopolitico. Ogni segnale credibile di riapertura dello Stretto di Hormuz avrebbe verosimilmente l’effetto di comprimere rapidamente il premio incorporato nei prezzi di greggio e gas, con una dinamica speculare a quella osservata oggi: petroliferi in flessione, obbligazionario in recupero e probabile rotazione verso i titoli sensibili ai tassi. È uno scenario che merita di essere considerato proprio perché il posizionamento attuale sembra costruito sull’ipotesi opposta.
Vale infine la pena tenere presente che il contesto degli utili resta favorevole. Le stime LSEG citate da Reuters indicano una crescita degli utili del secondo trimestre per lo STOXX 600 vicina al 21%, contro previsioni attorno al 12,5% formulate a inizio maggio. Questo pavimento fondamentale spiega probabilmente perché gli indici europei riescano a mantenersi in prossimità dei massimi storici pur in presenza di rendimenti obbligazionari sui livelli più alti da oltre un decennio. Fino a quando le due forze restano in equilibrio, la volatilità può restare compressa. Il rischio è che a rompere l’equilibrio sia un dato macro, e mercoledì ne arriva uno.
Le informazioni contenute in questo articolo hanno finalità esclusivamente informativa e divulgativa e non costituiscono in alcun modo consulenza finanziaria, sollecitazione al pubblico risparmio o raccomandazione personalizzata di investimento. I dati riportati sono aggiornati al momento della redazione e possono variare rapidamente. Le quotazioni intraday citate sono provvisorie e soggette a rettifica. Ogni decisione di investimento comporta rischi, incluso quello di perdita del capitale, e resta di esclusiva responsabilità del lettore, che è invitato a rivolgersi a un consulente abilitato prima di operare.