Milano sotto i 50mila punti, FTSE 100 e SMI tra i peggiori. Il Brent torna oltre i 97 dollari dopo la nuova escalation Usa-Iran, mentre Wall Street guarda al dato chiave sull’inflazione americana
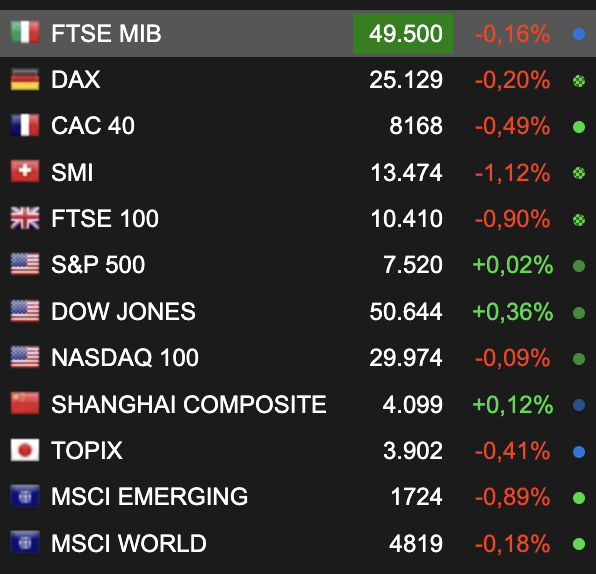
L’apertura di giovedì 28 maggio 2026 racconta una giornata difficile per i listini del Vecchio Continente. La fotografia di metà mattina mostra un quadro quasi interamente in territorio negativo: il FTSE MIB cede lo 0,16% a quota 49.500 punti, scivolando ancora sotto la soglia psicologica dei 50mila, mentre il DAX tedesco perde lo 0,20% a 25.129 e il CAC 40 francese arretra dello 0,49%. Sotto pressione soprattutto lo svizzero SMI (-1,12%) e il FTSE 100 londinese (-0,90%), che paga probabilmente la maggiore esposizione ai titoli energetici e difensivi colpiti dalle vendite.
Il copione, in realtà, era già scritto la sera prima. Wall Street ha chiuso una seduta volatile e contrastata, con il Dow Jones sopra quota 50.600 (+0,36%) e l’S&P 500 appena sopra la parità, mentre il Nasdaq 100 ha ceduto lo 0,09%, in una giornata segnata dalla cautela degli investitori.
Iran-Usa: la pace svanisce, il greggio riparte
A muovere i mercati nelle ultime ore è stata soprattutto la nuova fiammata geopolitica. Secondo quanto riportato da Il Sole 24 Ore, quattro droni d’attacco iraniani sarebbero stati abbattuti dagli Stati Uniti, con attacchi mirati al sud dell’Iran e la rivendicazione, da parte dei Pasdaran, di aver colpito una base americana. Una sequenza di eventi che ha probabilmente vanificato — almeno temporaneamente — le speranze di una rapida intesa di cessate il fuoco emerse soltanto pochi giorni fa.
La reazione del comparto energetico è stata immediata: i futures sul Brent sono tornati a superare i 97 dollari (+3% circa), mentre il WTI ha riconquistato la soglia dei 90 dollari, viaggiando intorno a 91,6 dollari (+3,3%). È un movimento che potrebbe avere ripercussioni rilevanti sull’intera catena del valore: dal costo dei carburanti alla pressione inflattiva, fino alle decisioni delle banche centrali.
Lo Stretto di Hormuz, da cui transita circa un quinto dei flussi energetici mondiali, resta il vero ago della bilancia. Ogni notizia in arrivo da Washington o Teheran è destinata, probabilmente, a generare nuove ondate di volatilità nelle prossime sedute.
PCE americano: il dato che può ridisegnare le attese sulla Fed
Nel pomeriggio, occhi puntati sull’altra grande variabile della giornata: il Personal Consumption Expenditures (PCE)statunitense, l’indicatore di inflazione preferito dalla Federal Reserve, in uscita oggi secondo il calendario della Bureau of Economic Analysis.
Il rilascio arriva in un momento delicato. Come segnalato da BlackRock in un recente commento ripreso dal Sole 24 Ore, il dato dovrebbe contribuire a confermare la sorpresa al rialzo già emersa dall’indice dei prezzi al consumo, segnalando un’inflazione core più elevata. Secondo i dati di Trading Economics, l’indice annuale PCE è salito al 3,5% a marzo dal 2,8% di febbraio, un’accelerazione che potrebbe spingere i mercati a rivedere in modo significativo le aspettative sul percorso dei tassi.
Atteso in parallelo anche il PIL americano, previsto in recupero al 2% dallo 0,5% precedente. Un rimbalzo che, come sottolineato da David Pascucci di XTB, sarebbe però probabilmente accompagnato da una pressione inflattiva strutturale legata al caro-greggio.
Bce, il messaggio (poco rassicurante) di de Guindos
Sul fronte europeo, le parole del vicepresidente della BCE Luis de Guindos continuano a pesare. Il banchiere centrale ha ribadito come il conflitto in Medio Oriente stia mettendo a dura prova la resilienza dei mercati, con ripercussioni che si aggravano col protrarsi delle ostilità, anche se l’impatto effettivo “non è ancora chiaro”. Secondo le previsioni di ING, un nuovo rialzo dei tassi da parte di Francoforte a giugno sarebbe “chiaramente in programma” — uno scenario che potrebbe sorprendere i mercati abituati a scommettere su una BCE accomodante.
Asia debole, emergenti in difficoltà
In Asia la seduta si è chiusa con segnali misti ma in prevalenza negativi: il TOPIX giapponese ha perso lo 0,41%, lo Shanghai Composite ha tenuto in territorio positivo (+0,12%) ma con scambi sottili. A soffrire di più sono stati gli emergenti, con l’MSCI Emerging Markets in calo dello 0,89% e l’MSCI World in flessione dello 0,18%, segno di una propensione al rischio in calo a livello globale.
Cosa aspettarsi
La sensazione, leggendo i flussi, è che gli investitori si stiano probabilmente preparando a una fase di volatilità più sostenuta. Tre i fattori da monitorare con attenzione nelle prossime ore: l’evoluzione degli scontri tra Washington e Teheran, il dato PCE che potrebbe ridisegnare le attese sui tassi Fed, e la dinamica del greggio, che resta il vero anello di trasmissione tra geopolitica e inflazione. Per chi guarda al medio termine, il rischio è che la combinazione di petrolio alto e inflazione persistente possa ridurre lo spazio di manovra delle banche centrali, comprimendo i multipli azionari proprio mentre l’Europa fatica a trovare nuovi catalizzatori al rialzo.