Che cosa è successo fra venerdì 23 e lunedì 26 ottobre
Il petrolio sale perché il mercato teme per le infrastrutture, più che per i barili disponibili oggi. Yanbu e l’oleodotto Est-Ovest sono la via con cui l’Arabia Saudita esporta il greggio senza passare dallo stretto di Hormuz: se un attacco li danneggiasse, il sistema perderebbe la sua principale alternativa. Per ora nessuno ha confermato danni. Come riportano Reuters e ABC News, la coalizione a guida saudita ha detto di aver distrutto due missili diretti verso Yanbu e Taif e di essere intervenuta su detriti caduti vicino a siti petroliferi, senza parlare di impianti colpiti. Il mercato sta quindi prezzando rivendicazioni, non barili mancanti, e la discesa a 115 dollari di lunedì sembra confermarlo. La tabella riassume la seduta di venerdì con i dati di Hammerstone Markets.
| Indicatore | Chiusura del 23 ottobre | Variazione |
|---|---|---|
| Brent (dicembre) | 116,72 dollari | 3,14% in più nel giorno e 6,2% nella settimana, massimo dal 29 aprile |
| WTI (dicembre) | 103,27 dollari | 3,82% in più |
| Brent all’apertura asiatica di lunedì 26 | 115,16 dollari | 1,34% in meno |
| Treasury a 10 anni (rendimento) | 4,987% | 3,5 punti base in più nel giorno e 11 in meno nella settimana |
| Aspettative di inflazione a un anno delle famiglie americane (Michigan, dato finale di ottobre) | 4,7% | invariate rispetto al dato preliminare |
| Aspettative di inflazione a cinque anni | 3,5% | invariate |
| Probabilità di un rialzo della Fed a dicembre | circa 71% | per il 28 ottobre il mercato attende una pausa |
| Dow Jones | 52.214 punti | 1,24% in meno |
| S&P 500 | 7.623 punti | 0,52% in meno |
| Nasdaq Composite | 25.955 punti | 0,21% in meno |
Il Brent costa circa 13 dollari più del WTI, il greggio di riferimento americano, e più di ogni previsione delle banche. Secondo le stime raccolte da FinanceFeeds, l’EIA, l’agenzia americana per l’energia, indica 105 dollari per il quarto trimestre, Goldman Sachs 90 e HSBC 90 nello scenario base, con 120 solo nel caso in cui il conflitto si prolunghi senza sbocchi. Probabilmente la prossima comunicazione di Aramco sui carichi di Yanbu e sui flussi dell’oleodotto sposterà il prezzo più di qualsiasi dato economico.
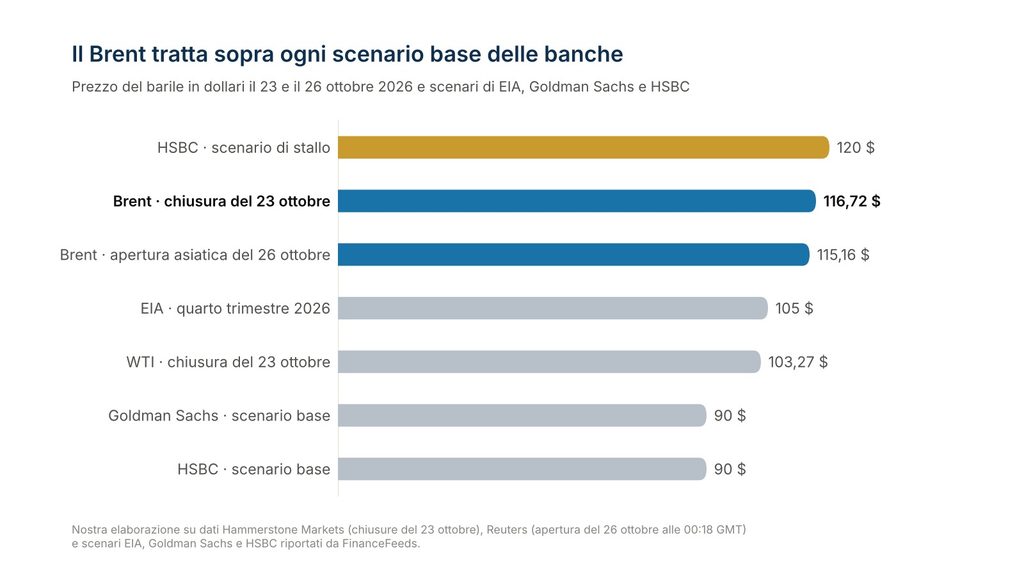
Il Brent tratta sopra ogni scenario base delle banche e sotto il solo scenario di stallo di HSBC. Nostra elaborazione su dati Hammerstone Markets e Reuters e su stime EIA, Goldman Sachs e HSBC.
Eni raddoppia l’utile e restituisce cassa agli azionisti
Lo stesso venerdì Eni ha pubblicato i conti del terzo trimestre. Secondo AGI, l’utile netto rettificato è salito a 2,8 miliardi di euro, più del doppio rispetto a un anno prima; il gruppo ha alzato la previsione di cassa per il 2026, annunciato un dividendo straordinario e aumentato il riacquisto di azioni proprie. È l’effetto più visibile del Brent a 116 dollari su Piazza Affari: quando il prezzo del barile raddoppia, gli utili di chi lo estrae tendono a fare lo stesso.
| Voce del terzo trimestre 2026 | Valore | Confronto |
|---|---|---|
| Utile netto rettificato | 2,8 miliardi di euro | 125% in più rispetto a un anno prima |
| Risultato operativo rettificato | 6 miliardi di euro | circa il doppio del terzo trimestre 2025 |
| Flusso di cassa operativo atteso per il 2026 | 16,5 miliardi di euro | 1,2 miliardi sopra il piano iniziale |
| Investimenti netti 2026 | sotto i 4,5 miliardi di euro | investimenti lordi confermati a 7 miliardi |
| Dividendo straordinario | 0,46 euro per azione, circa 1,3 miliardi in totale | pagamento previsto a dicembre |
| Riacquisto di azioni proprie | 3,8 miliardi di euro | 12% in più rispetto al programma precedente |
| Titolo in Borsa il 23 ottobre | 5,8% in più | prezzo di circa 27 euro, derivato dall’apertura a 26,85 euro |
Il dato da leggere con attenzione è il rapporto fra la cassa che Eni genera e quella che reinveste: investimenti netti sotto i 4,5 miliardi contro 16,5 miliardi di flusso di cassa. La società restituisce denaro agli azionisti invece di investirlo, come fanno di solito le compagnie petrolifere nella fase alta del ciclo. Per chi ha il titolo, il dividendo straordinario di 0,46 euro vale circa l’1,7% su un prezzo di circa 27 euro, ma una volta sola. Non va sommato al rendimento ordinario come se fosse ricorrente, perché dipende da un prezzo del barile che nessuna banca mette nel proprio scenario base.
A Piazza Affari la stessa seduta ha mostrato le due facce del petrolio. Secondo Milano Finanza e SoldiOnline, l’indice ha chiuso in rialzo mentre Parigi e Francoforte perdevano, spinto da Eni e dai servizi petroliferi, mentre auto e lusso scendevano.
| Piazza Affari e Borse europee | Variazione del 23 ottobre |
|---|---|
| FTSE MIB (48.559 punti) | 0,4% in più |
| Eni | 5,8% in più |
| Tenaris | 4,5% in più |
| Saipem | 4,2% in più |
| Stellantis | 6,3% in meno dopo il taglio del prezzo obiettivo da parte di HSBC |
| Moncler | 3,2% in meno dopo i tagli di Barclays e Berenberg |
| Parigi (CAC 40) | 0,4% in meno |
| Francoforte (DAX) | 0,8% in meno |
| Londra (FTSE 100) | 0,4% in meno |
Le tre modalità con cui il prezzo del petrolio impatta sul portafoglio
Il prezzo del petrolio arriva a un portafoglio di investimento in tre modi diversi, e conviene tenerli separati perché hanno segno e dimensione diversi.
La prima modalità è l’energia, cioè le azioni delle società che estraggono, raffinano o forniscono servizi petroliferi. Quando il barile sale, questi titoli guadagnano, come è successo venerdì a Eni, Tenaris e Saipem. È l’effetto più visibile, ma anche il più piccolo. Nell’indice MSCI World, quello che replica la maggior parte degli ETF azionari globali, l’energia pesa il 4,03% al 30 settembre 2026 secondo MSCI, contro il 31,78% della tecnologia. In un ETF sul FTSE MIB pesa il 9,10%, con Eni al 5,71%, secondo le posizioni iShares al 31 agosto. Un portafoglio italiano è quindi più esposto al petrolio di uno mondiale, ma in entrambi i casi la quota resta piccola.
| Indice o strumento | Peso dell’energia | Altri pesi utili | Data dei dati |
|---|---|---|---|
| MSCI World | 4,03% | tecnologia 31,78%, Stati Uniti 72,94% | 30 settembre 2026 |
| ETF iShares sul FTSE MIB | 9,10% | Eni 5,71%, finanziari 52,10% | 31 agosto 2026 |
| Azioni Eni comprate direttamente | 100% | esposizione piena a un solo titolo |
La seconda modalità è l’inflazione, ed è la meno visibile ma potenzialmente la più grande. Un barile più caro alza i prezzi attesi e spinge i tassi verso l’alto. Secondo il dato finale di ottobre dell’Università del Michigan, le famiglie americane si aspettano un’inflazione del 4,7% a un anno, e il mercato assegna circa il 71% di probabilità a un rialzo dei tassi della Fed in dicembre, come riporta Hammerstone Markets. Quando i rendimenti salgono, il prezzo delle obbligazioni già in portafoglio scende, e scende tanto più quanto più è alta la loro duration, cioè la sensibilità del prezzo alle variazioni dei rendimenti. Venerdì, nel giorno del balzo del petrolio, il rendimento del Treasury decennale è salito di 3,5 punti base (un punto base è un centesimo di punto percentuale) al 4,987%. Questa modalità pesa molto perché in un portafoglio prudente le obbligazioni valgono spesso quanto o più delle azioni, e il segno è negativo.
La terza modalità sono i consumi e i trasporti: compagnie aeree, case automobilistiche, lusso, chimica. Per queste società il petrolio è un costo, quindi il segno è di nuovo negativo, come hanno mostrato venerdì Stellantis e Moncler a Milano e le compagnie aeree a New York.
| Modalità | Che cosa coinvolge | Segno e dimensione quando il barile sale | Il 23 ottobre |
|---|---|---|---|
| Energia | Azioni di chi estrae, raffina e fornisce servizi petroliferi | positivo, quota piccola (4% di un indice mondiale, 9% del FTSE MIB) | Eni 5,8% in più, Tenaris 4,5%, Saipem 4,2% |
| Inflazione | Obbligazioni a tasso fisso, in proporzione alla duration | negativo, quota spesso grande (le obbligazioni pesano quanto o più delle azioni) | Treasury decennale 3,5 punti base in più, rialzo Fed a dicembre al 71% |
| Consumi e trasporti | Compagnie aeree, auto, lusso, chimica | negativo, quota intermedia | Stellantis 6,3% in meno, Moncler 3,2% in meno, compagnie aeree americane in calo |
Il prezzo del petrolio impatta sul portafoglio in tre modi e due hanno segno negativo. Nostra elaborazione su dati MSCI e iShares; schema qualitativo.
Quanto petrolio c’è in un milione investito
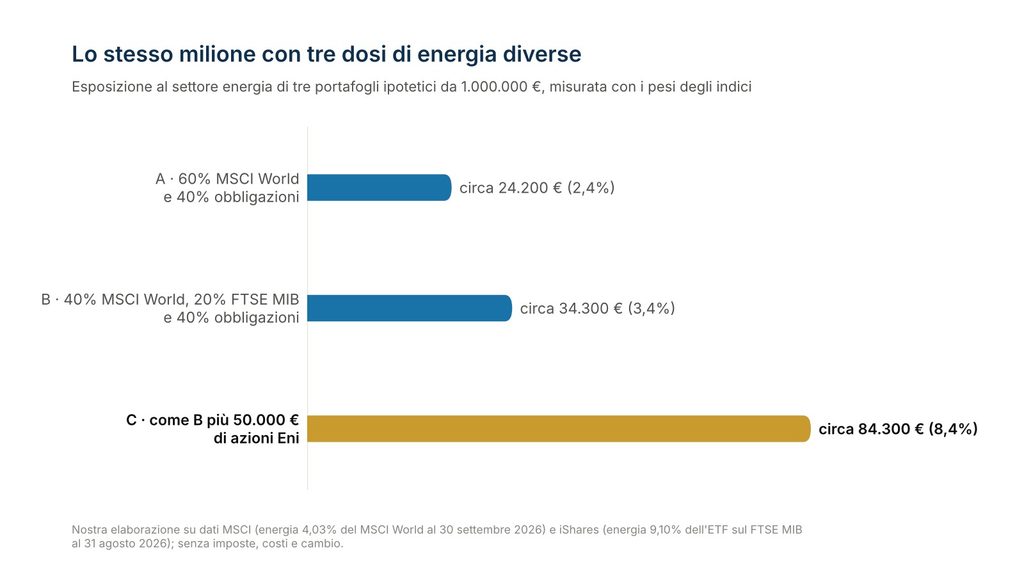
Prendiamo un patrimonio finanziario ipotetico di 1.000.000 € e dichiariamo tre ipotesi. I pesi dell’energia sono quelli degli indici (MSCI World al 30 settembre e FTSE MIB tramite le posizioni dell’ETF iShares al 31 agosto), non di ETF specifici. Non consideriamo imposte, costi né effetti di cambio. La componente obbligazionaria vale 400.000 € e ha una duration pari a 7. Partiamo dall’energia, la modalità più facile da misurare.
| Portafoglio | Composizione | Energia sul totale | Su 1.000.000 € |
|---|---|---|---|
| A | 60% MSCI World e 40% obbligazioni | 2,4% | circa 24.200 € |
| B | 40% MSCI World, 20% FTSE MIB e 40% obbligazioni | 3,4% | circa 34.300 € |
| C | come B più 50.000 € di azioni Eni comprate direttamente | 8,4% | circa 84.300 € |
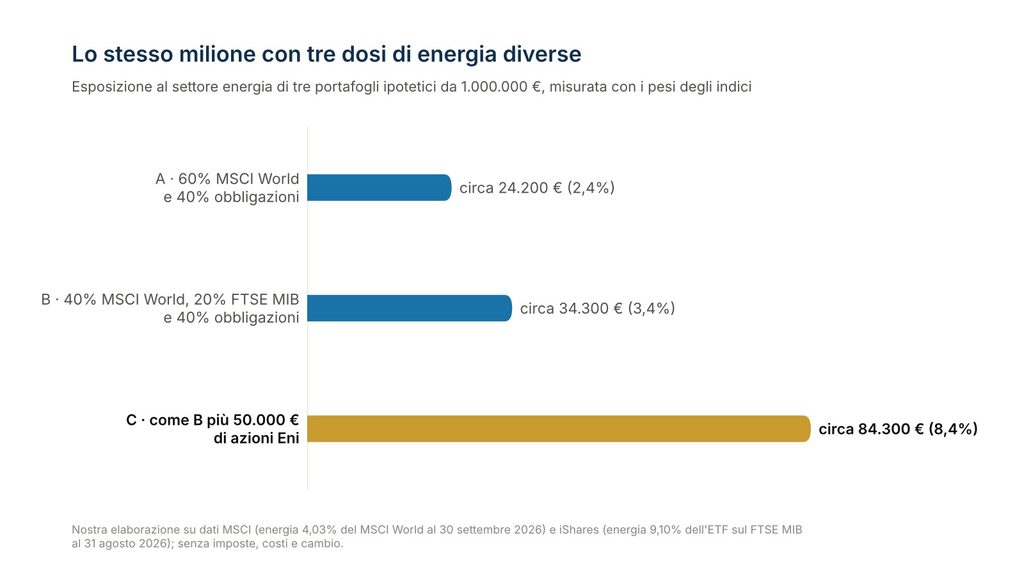
Lo stesso milione con tre dosi di energia diverse. Nostra elaborazione, esempio ipotetico con i pesi degli indici, senza imposte, costi e cambio.
Chi aggiunge Eni direttamente più che raddoppia la propria quota di energia rispetto al portafoglio B, spesso senza accorgersene, perché la stessa società è già dentro l’ETF sul FTSE MIB.
Passiamo all’inflazione, sullo stesso portafoglio A. Nella settimana in cui il Brent è salito del 6,2%, la categoria degli ETF sul settore energia ha reso il 2,74% secondo ETF Action, un dato che comprende anche prodotti a leva: sui 24.200 € di energia del portafoglio A fanno circa 660 €. Se invece il rialzo del petrolio spingesse i rendimenti obbligazionari in alto di 20 punti base, i 400.000 € di obbligazioni con duration 7 perderebbero circa 5.600 € (400.000 × 7 × 0,20%). Il secondo numero è un’ipotesi e non un dato osservato, visto che venerdì il decennale è salito di 3,5 punti base, ma mostra due cose: l’energia e l’inflazione agiscono in direzioni opposte, e la seconda può valere quasi dieci volte la prima. Chi possiede un ETF sul settore energia “per proteggersi dal petrolio” ha probabilmente una scommessa sul settore, non una copertura delle proprie obbligazioni.
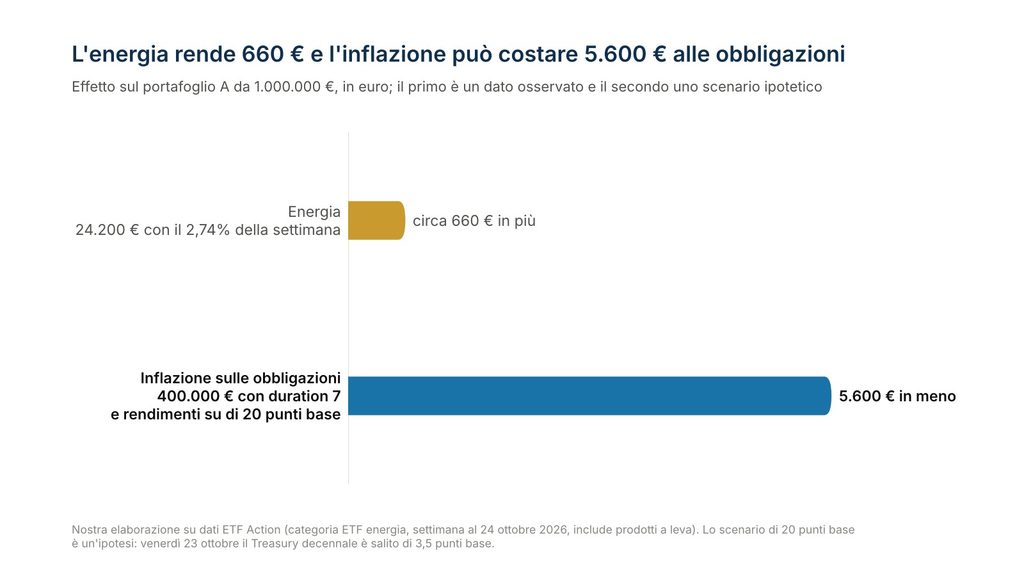
L’energia ha reso circa 660 € nella settimana e l’inflazione potrebbe costare 5.600 € alle obbligazioni con 20 punti base in più. Nostra elaborazione su dati ETF Action; lo scenario sui tassi è ipotetico.
Quando basta monitorare e quando serve cambiare allocazione
Dopo una settimana così le risposte possibili sono tre, più una che spesso si dimentica: mantenere.
| Risposta | Quando ha senso | Che cosa guardare in concreto |
|---|---|---|
| Monitorare | Sempre, come prima mossa | Le comunicazioni di Aramco su Yanbu e sull’oleodotto Est-Ovest; il Brent fra 112 dollari, la base degli scenari, e 120, lo scenario di stallo secondo HSBC; la Fed di mercoledì 28 ottobre, che dirà quanto pesa l’inflazione nelle sue decisioni |
| Ribilanciare | Se la componente energetica è cresciuta oltre la banda che ti eri dato | Riportarla al peso deciso significa vendere in modo meccanico parte di ciò che è salito, senza previsioni sul barile |
| Modificare l’allocazione | Soltanto se, contando le tre modalità, scopri una concentrazione che non avevi scelto | Per esempio Eni diretta, un ETF sul FTSE MIB, un ETF sul settore energia e obbligazioni lunghe insieme: quattro etichette diverse sensibili allo stesso barile |
| Mantenere | Se il piano regge alla settimana | Una settimana di rivendicazioni non confermate non cambia un piano; inseguire il settore dopo un rialzo del 6% significa comprare utili legati a un prezzo che nessuna banca mette nello scenario base |
Le date da segnare sono poche e vicine.
| Data | Appuntamento | Perché conta |
|---|---|---|
| Nelle prossime ore o giorni | Dichiarazioni di Aramco o di Riad su Yanbu e sull’oleodotto Est-Ovest | Una conferma in un senso o nell’altro è probabilmente il prossimo riprezzamento del Brent |
| Mercoledì 28 ottobre | Decisione della Fed | Attesa una pausa; il mercato dà circa il 71% a un rialzo in dicembre e la conferenza stampa dirà quanto pesa il petrolio nelle attese di inflazione |
| Mercoledì 28 ottobre | Rapporto settimanale dell’EIA sulle scorte di petrolio | Dice se il mercato fisico conferma il prezzo dei future |
| Giovedì 29 ottobre | BCE e inflazione PCE americana | Due letture dell’inflazione e dei tassi nella stessa giornata |
| Novembre o dicembre | Stacco del dividendo straordinario di Eni | Per chi ha il titolo conta la conferma della data di registrazione e il fatto che si tratta di una distribuzione una tantum |
Il criterio da applicare al tuo portafoglio e il suo limite
Misura l’esposizione al petrolio per modalità e non per etichetta. Il peso dell’energia dice quanto guadagni se il barile sale; la duration delle obbligazioni e i titoli dei consumi dicono quanto perdi. Un ETF sul settore energia comprato dopo un rialzo del 6% in una settimana paga utili che dipendono da un prezzo che nessuna banca mette nello scenario base. Il criterio ha due limiti. I pesi sono quelli degli indici a fine agosto e fine settembre, non del tuo ETF, e dopo un mese di rialzo il peso effettivo dell’energia è probabilmente più alto. La relazione fra petrolio e tassi non è né fissa né immediata, e il 2,74% è il rendimento di una categoria che comprende prodotti a leva, non di un singolo fondo.
Misura il petrolio nel tuo portafoglio prima della prossima settimana a 116 dollari
Nei nostri percorsi di formazione insegniamo a leggere un portafoglio per fattori di rischio e non per etichette, a collegare il prezzo di una materia prima alla componente obbligazionaria e a ragionare in modo trasversale, capendo perché certi prodotti, come gli ETF settoriali, vengono proposti più spesso come protezione proprio dopo un rialzo. Il formato unisce lezioni registrate e appuntamenti live, così puoi applicare i criteri di questo articolo al tuo patrimonio e arrivare alle decisioni con un passo di vantaggio. Iscriviti a Investire Hub e misura il petrolio nel tuo portafoglio prima della prossima settimana a 116 dollari.
Questo articolo ha finalità informative ed educative. Non costituisce consulenza finanziaria personalizzata né una raccomandazione di acquisto o vendita di strumenti finanziari.
