La causa è una sola: il finanziamento dell’intelligenza artificiale. Come riporta Bloomberg, Meta ha depositato una trimestrale con circa 825 miliardi di dollari di impegni futuri per contratti e affitti di data center, contro quasi 700 a luglio; secondo TradingKey il titolo ha perso il 6,98% e il costo per assicurarne il debito è salito al massimo da quando è quotato. Lo stesso giorno Jensen Huang, amministratore delegato di Nvidia, ha detto alla CNBC, come riferisce il Telegraph, che la domanda di capitale è molto maggiore della disponibilità di capitale. Il mercato ha letto la stessa storia da due lati: chi spende per l’AI ha impegni enormi, chi vende l’AI dice che i clienti faticano a trovare i soldi.
Che cosa è successo giovedì 22 ottobre
Il denaro uscito dalla tecnologia non è uscito dal mercato. Secondo il riepilogo di Hammerstone Markets, sei settori su undici dell’S&P 500 sono saliti e il rendimento del Treasury decennale è tornato sotto il 5% per la prima volta dal 23 settembre. La tabella riassume la seduta americana con i dati di Hammerstone Markets e TradingKey.
| Indicatore | Chiusura del 22 ottobre | Variazione |
|---|---|---|
| Dow Jones | 52.866 punti | invariato (0,02% in più) |
| S&P 500 | 7.663 punti | 1,21% in meno |
| Nasdaq Composite | 26.008 punti | 2,60% in meno |
| Indice dei semiconduttori di Filadelfia | 10.732 punti | 6,72% in meno, tutti i 30 componenti in calo |
| Russell 2000 | 0,11% in più | |
| Settore beni di consumo di base | 3% in più, la seduta migliore da luglio | |
| Settore tecnologia | 3,3% in meno | |
| Treasury a 10 anni (rendimento) | 4,953% | 19,3 punti base in meno |
| Oro (dicembre) | 4.060,40 dollari | 2,16% in meno, minimo da oltre due mesi |
| Brent | 113,17 dollari | circa 4% in più, massimo da cinque mesi |
| Cambio euro dollaro | 1,1218 | 0,14% in meno |
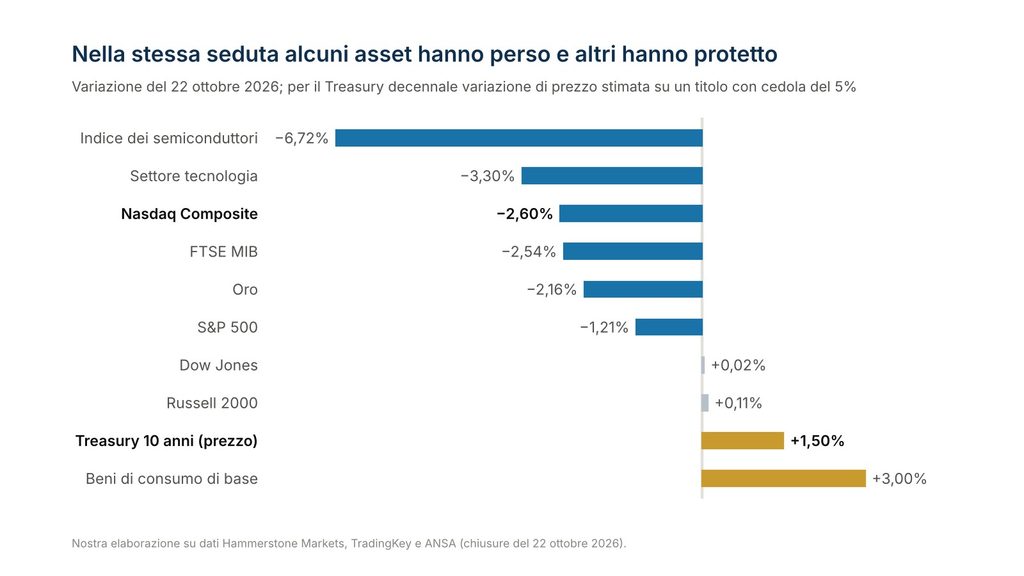
Nella stessa seduta alcuni asset hanno perso e altri hanno protetto. Nostra elaborazione su dati Hammerstone Markets, TradingKey e ANSA; per il Treasury la variazione di prezzo è calcolata su un titolo decennale con cedola del 5%.
In Europa la seduta ha colpito la filiera dell’AI e le banche. Secondo ANSA, Piazza Affari ha perso più di Parigi e Francoforte, trascinata da chip, cavi per data center e istituti di credito.
| Piazza Affari e Borse europee | Variazione del 22 ottobre |
|---|---|
| FTSE MIB (48.383 punti) | 2,54% in meno, chiusura più bassa da maggio |
| Prysmian | 7,6% in meno |
| Technoprobe | 7,6% in meno |
| STMicroelectronics | 4,9% in meno |
| UniCredit | 4,7% in meno |
| Intesa Sanpaolo | 3,8% in meno |
| Parigi (CAC 40) | 1,39% in meno |
| Francoforte (DAX) | 1,07% in meno |
| Londra (FTSE 100) | 0,26% in meno |
Perché le obbligazioni hanno protetto questa volta
Azioni e obbligazioni non si muovono sempre in direzione opposta. La loro correlazione, cioè la tendenza a salire e scendere insieme, dipende dal tipo di shock. Se il mercato teme la crescita o dubita delle valutazioni, vende azioni e compra titoli di Stato: le obbligazioni proteggono. Se teme l’inflazione, vende entrambi: le obbligazioni perdono con le azioni. Il 22 ottobre lo shock riguardava le valutazioni dell’AI e il decennale ha fatto da ammortizzatore. A inizio mese era accaduto l’opposto: il 7 ottobre, con i timori di inflazione da energia a guidare i tassi, il rendimento decennale aveva toccato il 5,36%, il massimo dal 2002 secondo Hammerstone Markets, e il prezzo dei Treasury scendeva. In quelle sedute nessuna obbligazione proteggeva.
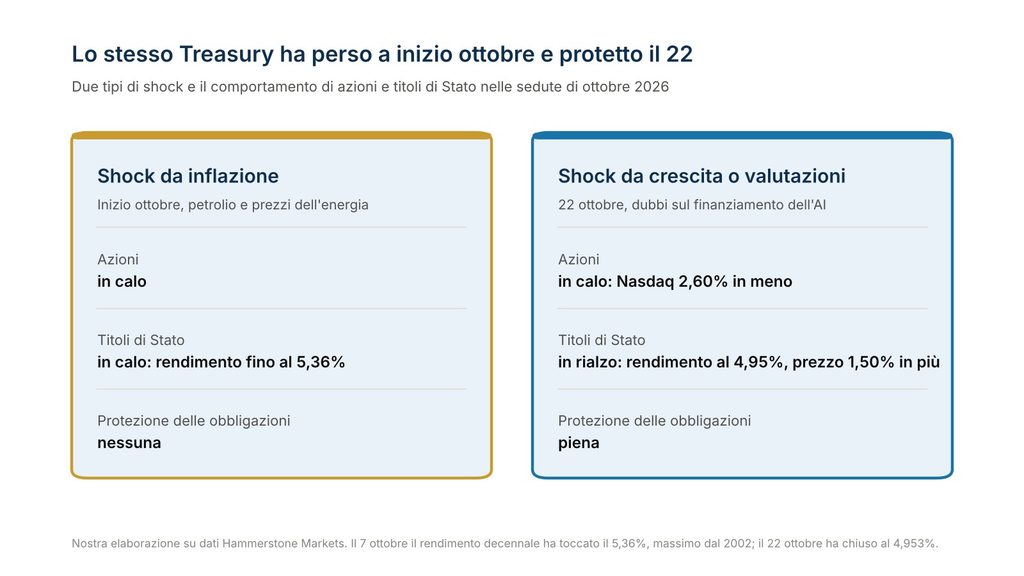
Lo stesso Treasury ha perso nelle sedute di inizio ottobre e protetto il 22 ottobre: a cambiare è stato il tipo di shock. Nostra elaborazione su dati Hammerstone Markets.
Quanto protegge un’obbligazione dipende dalla sua duration, la sensibilità del prezzo al rendimento: più la scadenza è lontana, più il prezzo sale quando il rendimento scende. La tabella mostra il nostro calcolo su un Treasury decennale teorico con cedola del 5%.
| Titolo decennale con cedola del 5% | Rendimento | Prezzo per 100 di nominale |
|---|---|---|
| Chiusura del 21 ottobre | 5,146% | 98,88 |
| Chiusura del 22 ottobre | 4,953% | 100,36 |
| Variazione in un giorno | 19,3 punti base in meno | 1,50% in più |
Un fondo monetario, con duration vicina a zero, non avrebbe protetto nulla. L’oro invece ha perso il 2,16% a 4.060 dollari, il minimo da oltre due mesi, in una giornata di attacchi in Arabia Saudita e petrolio a 113 dollari: si è comportato da posizione affollata, venduta insieme alle azioni quando serve liquidità, più che da bene rifugio. La tabella mette in fila le protezioni più comuni e il tipo di shock contro cui funzionano.
| Protezione | Contro quale shock funziona | Quando non funziona | Il 22 ottobre |
|---|---|---|---|
| Titoli di Stato a lunga duration | Timori sulla crescita o sulle valutazioni | Shock da inflazione, come a inizio ottobre | Treasury decennale 1,50% in più di prezzo |
| Oro | Alcune crisi di fiducia nelle valute o nel sistema | Quando viene venduto per fare liquidità | 2,16% in meno |
| Settori difensivi e pesi uguali | Concentrazione su un solo tema | Ribasso generale del mercato | Beni di consumo di base 3% in più, Dow invariato |
| Diversificazione geografica | Shock locali di un singolo Paese | Stesso tema dominante su più Borse | FTSE MIB 2,54% in meno, quasi quanto il Nasdaq |
| Fondo monetario | Protegge il capitale da ogni ribasso | Non guadagna quando i rendimenti scendono | circa zero |
Quattro portafogli da un milione nella stessa seduta
Prendiamo un patrimonio finanziario ipotetico di 1.000.000 € e misuriamo la sola seduta del 22 ottobre, in valuta locale, senza imposte, costi e cambio: l’euro ha perso lo 0,14% sul dollaro, un effetto trascurabile sul giorno. I rendimenti sono quelli degli indici e del Treasury decennale teorico, non di ETF specifici.
| Portafoglio | Composizione | Risultato del 22 ottobre |
|---|---|---|
| A | Tutto azioni tecnologiche americane (Nasdaq Composite, 2,60% in meno) | 26.000 € in meno |
| B | Tutto azioni italiane (FTSE MIB, 2,54% in meno) | 25.400 € in meno |
| C | 60% S&P 500 (1,21% in meno) e 40% Treasury decennale (1,50% in più) | circa 1.300 € in meno |
| D | 60% S&P 500, 20% Treasury decennale e 20% oro (2,16% in meno) | circa 8.600 € in meno |
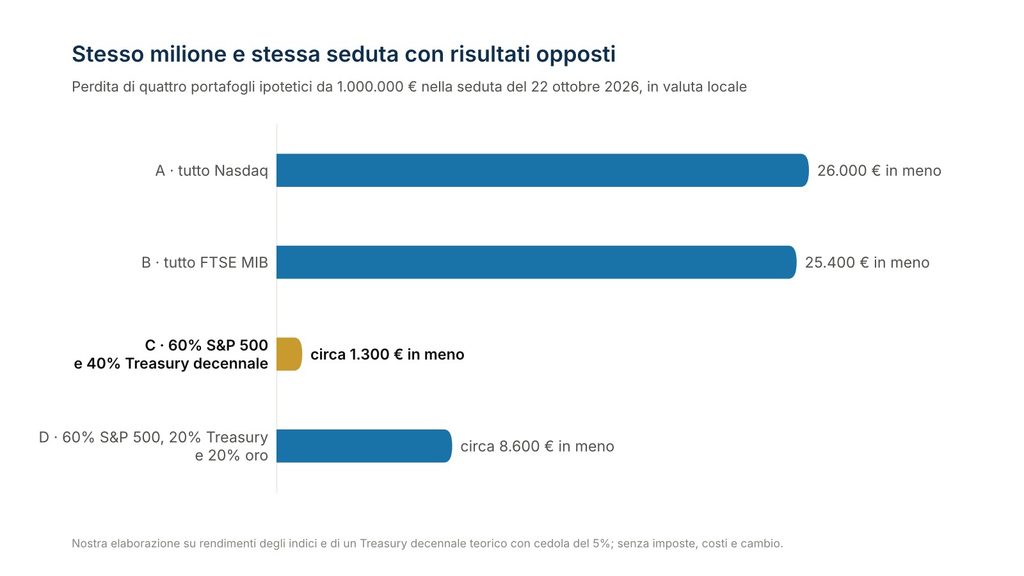
Stesso milione e stessa seduta con risultati opposti. Nostra elaborazione, esempio ipotetico in valuta locale senza imposte, costi e cambio.
Due lezioni. La prima: A e B hanno perso quasi uguale pur essendo in Paesi diversi, perché erano esposti allo stesso tema; diversificare per geografia non basta se il fattore dominante è lo stesso. La seconda: C ha quasi azzerato la perdita non perché avesse più strumenti di D, ma perché la sua protezione era quella giusta per quel tipo di shock; l’oro ha tolto circa 7.300 € rispetto a C.
Quando basta monitorare e quando serve cambiare allocazione
Dopo una seduta così le risposte possibili sono tre, più una che spesso si dimentica: mantenere.
| Risposta | Quando ha senso | Che cosa guardare in concreto |
|---|---|---|
| Monitorare | Sempre, come prima mossa | La correlazione fra azioni e Treasury nelle prossime sedute e il petrolio sopra i 110 dollari, perché se il tema torna l’inflazione le obbligazioni smettono di proteggere; la Fed del 28 ottobre e i conti di Microsoft, Alphabet e Amazon nella stessa settimana, che diranno se gli impegni di Meta sono un caso o la norma |
| Ribilanciare | Se dopo tre settimane di calo della tecnologia la componente azionaria è scesa sotto la banda decisa | Riportarla al peso significa comprare ciò che è sceso, in modo meccanico e senza previsioni |
| Modificare l’allocazione | Soltanto se la diversificazione si rivela un’unica esposizione, per esempio un ETF mondiale, uno sul Nasdaq, uno sui semiconduttori e qualche titolo italiano della filiera, tutti mossi il 22 ottobre nello stesso verso | La scelta riguarda i pesi per tema, non la seduta |
| Mantenere | Se il piano regge alla seduta | Una giornata non cambia un piano, e molti hanno già venduto: secondo TheStreet, Bank of America registra la decima vendita settimanale più grande dal 2008 da parte dei suoi clienti |
Le prossime date da segnare sono tre.
| Data | Appuntamento | Perché conta |
|---|---|---|
| Venerdì 23 ottobre, sera | Revisione di Moody’s sul rating della Francia | Un nuovo shock sui titoli di Stato europei metterebbe alla prova la protezione delle obbligazioni in euro |
| Mercoledì 28 ottobre | Decisione della Fed | Il mercato dà a un rialzo circa il 10 o 16% di probabilità dopo la seduta del 22 |
| Settimana prossima | Risultati di Microsoft, Alphabet e Amazon | Diranno se gli impegni di Meta per l’AI sono un caso isolato o la norma del settore |
Il criterio da applicare prima della prossima giornata così
Per ogni protezione in portafoglio chiediti contro quale shock funziona. Le obbligazioni a lunga duration proteggono dai timori sulla crescita, non dall’inflazione; l’oro protegge in alcune crisi e in altre viene venduto; i pesi uguali proteggono dalla concentrazione, non da un ribasso generale. Il limite del criterio è che una seduta è un’osservazione, non una statistica, e il rendimento di un ETF differisce da quello dell’indice per costi, duration effettiva e cambio.
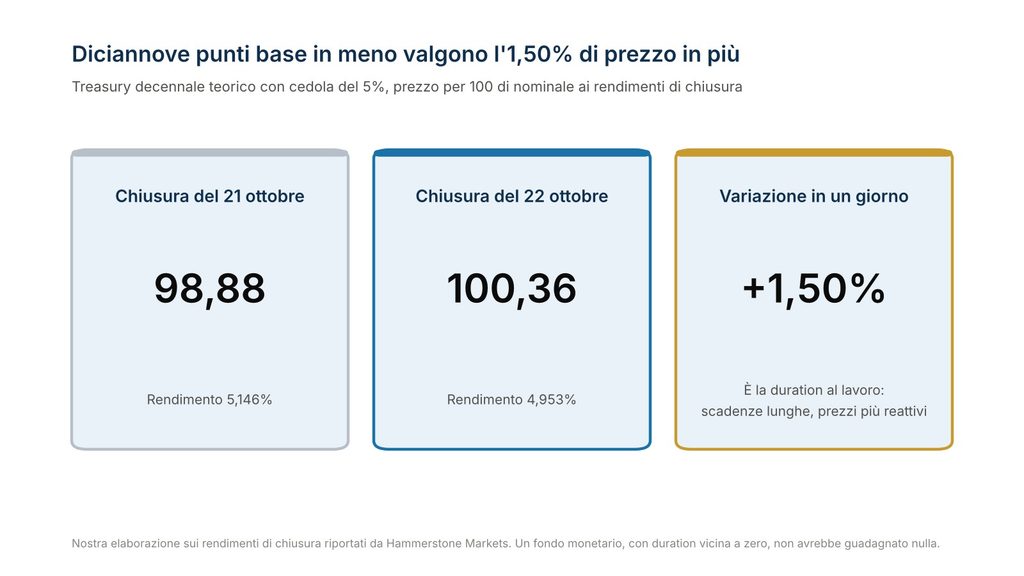
Diciannove punti base di rendimento in meno valgono l’1,50% di prezzo in più su un decennale: è la duration al lavoro. Nostra elaborazione su un titolo teorico con cedola del 5%.
Prima della prossima giornata così impara a classificare le tue protezioni
Nei nostri percorsi di formazione insegniamo a leggere un portafoglio per fattori di rischio e non per numero di strumenti, a capire quando azioni e obbligazioni si muovono insieme e quando no, e a ragionare in modo trasversale, capendo perché certi prodotti vengono proposti come protezione anche quando non lo sono. Il formato unisce lezioni registrate e appuntamenti live, così puoi applicare i criteri di questo articolo al tuo patrimonio e arrivare alle decisioni con un passo di vantaggio. Iscriviti a Investire Hub e controlla le tue protezioni prima che servano.
Questo articolo ha finalità informative ed educative. Non costituisce consulenza finanziaria personalizzata né una raccomandazione di acquisto o vendita di strumenti finanziari.
