Piazza Affari prova a tenere quota 49.000 punti grazie a Eni e Tenaris, mentre l’Europa scivola su nuovi scontri tra USA e Iran. I dati sull’occupazione americana di aprile sorprendono al rialzo: 115mila nuovi posti contro i 62mila attesi.
Il pomeriggio di venerdì 8 maggio si apre con un quadro contrastato sui mercati finanziari. Le Borse europee navigano in territorio negativo, appesantite dal ritorno delle tensioni nello Stretto di Hormuz dopo nuovi scontri tra forze statunitensi e iraniane, mentre Wall Street si prepara a digerire un dato sull’occupazione che potrebbe ridisegnare le aspettative sulla Federal Reserve.
Europa fragile, Milano resiste grazie all’energia
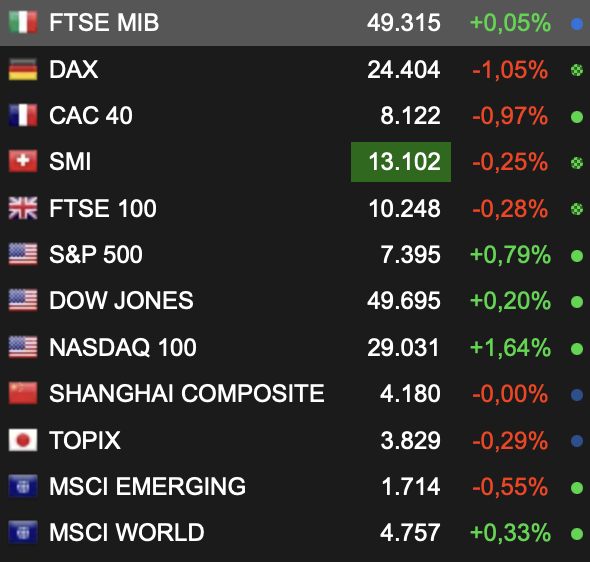
A poche ore dalla chiusura, Francoforte cede circa lo 0,9%, Parigi arretra dello 0,7% e Londra perde lo 0,8%sull’onda dei primi risultati delle elezioni locali britanniche che, secondo le indiscrezioni, starebbero penalizzando il partito laburista di Keir Starmer. Sul listino tedesco pesa anche il calo inatteso della produzione industriale di marzo e il tonfo di Commerzbank, che secondo Reuters perde quasi il 3% per via di target ritenuti probabilmente troppo ambiziosi dagli analisti, mentre l’istituto continua a giocare in difesa contro l’offerta di Unicredit.
Piazza Affari si muove in controtendenza, oscillando intorno alla parità nei pressi dei 49.200 punti, e potrebbe chiudere la settimana con una performance leggermente migliore rispetto agli altri listini del Vecchio Continente. Il merito va in larga parte ai titoli energetici: Eni avanza di quasi il 2%, Tenaris guadagna l’1,6% circa e Saipem si muove in territorio positivo, beneficiando di un greggio che resta saldamente sopra i 100 dollari al barile.
Tra i migliori del Ftse Mib si segnalano anche Prysmian (+3,9% circa), sostenuta dalle indicazioni positive degli analisti, Poste Italiane (+2%) e Diasorin, attesa oggi al CdA per i conti del primo trimestre. Sul fronte opposto, le banche restano deboli: Bper è la peggiore con un calo intorno all’1,5%, mentre Unicredit perde poco meno dell’1%. Anche Leonardo chiude in coda al listino, in scia alla generale debolezza del comparto difesa europeo.
Petrolio sopra i 100 dollari: il fattore Hormuz
Il prezzo del greggio resta il vero termometro della situazione geopolitica. Secondo i dati riportati da Il Sole 24 Ore, il Brent è scambiato intorno a 101,5 dollari al barile, in rialzo di circa l’1,5% dopo il forte calo di mercoledì scorso (-7,85%). Il record dell’anno resta quello del 30 aprile a 126,41 dollari.
I mercati restano combattuti tra due scenari: da un lato, le aperture di Donald Trump su un possibile accordo di pace con Teheran, dall’altro i nuovi scontri nei pressi dello Stretto, da cui transita circa il 20% del greggio mondiale. Secondo le stime di Goldman Sachs riportate da Euronews, circa 14,5 milioni di barili al giorno di produzione del Golfo Persico sarebbero attualmente fermi, e la banca americana ha alzato le previsioni sul Brent per il quarto trimestre 2026 da 80 a 90 dollari, con un rischio di superamento della soglia dei 100 dollari qualora i flussi non tornino alla normalità entro fine luglio.
L’oro, paradossalmente, continua a soffrire: dal 27 febbraio (vigilia dell’inizio dell’operazione Epic Fury) il metallo giallo è sceso da circa 5.275 a 4.735 dollari l’oncia, un calo di oltre il 10% in dieci settimane. Una dinamica che riflette probabilmente le mutate aspettative sui tassi USA: secondo il CME FedWatch, lo scenario base prevede ora nessun taglio dei tassi Fed per tutto il 2026.
Payrolls USA: sorpresa al rialzo, occupazione più resiliente del previsto
Il dato chiave della giornata arriva dagli Stati Uniti. Secondo Trading Economics, l’economia americana ha aggiunto 115.000 nuovi posti di lavoro non agricoli ad aprile, ben sopra le attese di Reuters che indicavano un consensus di 62.000. Il dato di marzo è stato rivisto al rialzo da 178.000 a 185.000, mentre quello di febbraio è stato leggermente ridimensionato a -156.000.
I settori che hanno trainato l’occupazione sono stati sanità (+37mila), trasporti e magazzinaggio (+30mila) e retail (+22mila), mentre proseguono i tagli nel settore federale (-9mila) e nel manifatturiero (-2mila). Il tasso di disoccupazione dovrebbe restare stabile al 4,3% e i salari orari medi sarebbero cresciuti dello 0,3% mese su mese.
Una lettura che, probabilmente, rafforza la tesi di una Fed in modalità “wait and see”. Gli operatori, secondo MarketScreener, continuano a scommettere su tassi invariati fino a fine anno, complice anche la pressione sui prezzi energetici. Mark Dowding di RBC BlueBay AM, citato da Milano Finanza, ritiene verosimile che la prossima mossa Fed sarà al ribasso solo quando l’inflazione comincerà a scendere, probabilmente nel corso del 2027.
Spread BTP-Bund e valute
Sul fronte obbligazionario, lo spread BTP-Bund si attesta intorno ai 74,4 punti base, con il rendimento del decennale italiano che si muove al 3,76%, in leggero rialzo. Il Tesoro renderà noti in serata i dettagli dell’asta di medio-lungo del 13 maggio, mentre martedì 12 saranno in offerta 10 miliardi di Bot.
Sul valutario, il cambio euro-dollaro si mantiene in area 1,175, con il biglietto verde che continua a soffrire le aperture diplomatiche di Trump verso Teheran. Lo yen giapponese, secondo le rilevazioni più recenti, si è apprezzato fino a portare il cross con il dollaro sotto quota 155, livelli minimi degli ultimi due mesi.
Cosa aspettarsi nelle prossime ore
I futures statunitensi indicano un’apertura potenzialmente positiva per Wall Street, dopo che giovedì il Dow Jones aveva ceduto lo 0,63% a 49.596 punti, il Nasdaq lo 0,13% a 25.806 e l’S&P 500 lo 0,38% a 7.337 punti, secondo i dati di Radiocor. Il rapporto sui payrolls, uscito più forte delle attese, potrebbe sostenere il dollaro nelle prossime sedute ma allo stesso tempo allontanare ulteriormente l’ipotesi di tagli ai tassi nel breve.
Il vero spartiacque, tuttavia, resta probabilmente la risposta di Teheran alla proposta americana attesa nelle prossime 48 ore. Una distensione concreta potrebbe innescare un sell-off sul greggio e una rotazione settoriale verso ciclici e tech, mentre un peggioramento del quadro rischierebbe di riportare i listini europei sotto pressione, con il Brent che secondo alcuni analisti potrebbe nuovamente avvicinarsi ai massimi di fine aprile.