Lunedì nero in vista per i listini europei. La nuova chiusura dello Stretto di Hormuz riporta il greggio in area di massimi, mentre Unicredit svela oggi il piano per Commerzbank. Oro ancora sopra i 4.800 dollari, in attesa dei dati macro Usa della settimana.
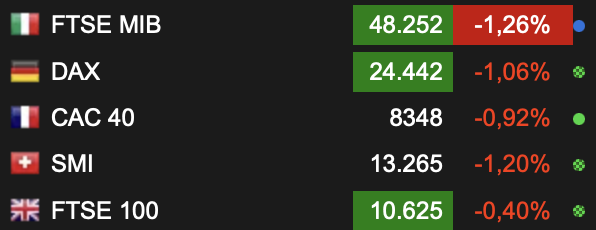
Il lunedì dei mercati europei si apre con un clima pesante. I future di Wall Street e delle principali piazze del Vecchio Continente segnalano un’avvio in territorio negativo, in una seduta che probabilmente sarà dominata da un unico tema: la nuova escalation tra Stati Uniti e Iran e le conseguenze dirette sui prezzi del petrolio. Il tregua di due settimane tra Washington e Teheran, in scadenza domani 21 aprile, sembra a rischio e i mercati stanno già scontando lo scenario peggiore.
Petrolio di nuovo in corsa: Brent oltre i 95 dollari
Il dato più significativo arriva dalle materie prime. Secondo quanto riportato da Milano Finanza, in apertura il future sul WTI balza del 6,24% a 87,74 dollari al barile, mentre il Brent guadagna il 5,6% a 95,51 dollari. Si tratta di un movimento forse anche più violento di quanto ci si potesse attendere, ma che trova giustificazione nella nuova chiusura dello Stretto di Hormuz decisa da Teheran, attraverso cui transita circa il 20% del greggio mondiale.
Il quadro resta comunque fluido: come segnalato da CNBC nei giorni scorsi, fino a giovedì Brent e WTI si erano mossi in un range volatile ma con una direzione di fondo rialzista, con il barile che aveva sfiorato nuovamente la soglia psicologica dei 100 dollari. Il rimbalzo di oggi è probabilmente figlio tanto della chiusura dello stretto quanto dell’incertezza sui colloqui diplomatici, che al momento non hanno una data ufficiale.
Goldman Sachs, citata da Reuters, mantiene i target 2026 per Brent e WTI rispettivamente a 83 e 78 dollari, scommettendo su un ritorno alla normalità dei flussi verso metà maggio. Ma è uno scenario che appare oggi più fragile rispetto a una settimana fa.
Piazza Affari: Unicredit sotto i riflettori, è il giorno di Commerzbank
A Milano il focus è tutto su Unicredit. La banca guidata da Andrea Orcel presenta oggi i dettagli del suo approccio strategico su Commerzbank, con una conference call fissata per le 9:00. Secondo il comunicato diffuso dall’istituto, Unicredit intravede per la banca tedesca “un significativo potenziale di crescita e di riduzione dei rischi, addizionale rispetto all’attuale strategia momentum”.
Il messaggio è chiaro: Orcel vuole accelerare, forse spingendosi oltre la semplice partecipazione finanziaria. Le valutazioni, sottolinea la banca, si basano sull’applicazione del modello UniCredit Unlocked, che ha finora prodotto risultati giudicati convincenti anche in Germania. La giornata di oggi probabilmente darà ai mercati un’indicazione più netta sulle reali intenzioni del gruppo rispetto al dossier tedesco.
Da monitorare anche Mps, dove i consiglieri della lista uscente si apprestano ad appoggiare il rinnovo del mandato di Luigi Lovaglio come amministratore delegato. E lo stacco cedole: otto blue chip del FTSE MIB distribuiscono oggi il dividendo, con un impatto stimato inferiore all’1% sull’indice. Sotto osservazione, secondo MilanoFinanza, anche Terna, Eni e Saipem.
Oro ancora vicino ai 4.800 dollari
Il bene rifugio per eccellenza continua a prezzare l’incertezza geopolitica. Secondo i dati di Trading Economics, l’oro ha toccato quota 4.878 dollari l’oncia, il livello più alto da marzo 2026, con un guadagno del 41,6% negli ultimi dodici mesi. LiteFinance indica per oggi un probabile range operativo tra 4.760 e 4.821 dollari, con direzione ancora aperta.
Gli analisti di JPMorgan confermano uno scenario strutturalmente costruttivo: il target per il quarto trimestre 2026 resta fissato verso i 5.000 dollari l’oncia, con la soglia dei 6.000 indicata come possibile sul lungo periodo. Le banche centrali, in particolare quella cinese, continuano ad accumulare: le riserve ufficiali di Pechino avrebbero raggiunto il massimo storico di circa 2.309 tonnellate.
La settimana: focus su PMI americani e inflazione
Oltre alla geopolitica, la settimana offre diversi spunti macro che potrebbero muovere i mercati. Attesi i PMI manifatturiero e servizi Usa di aprile, i nuovi dati sulle richieste settimanali di sussidi di disoccupazione e le aspettative di inflazione dell’Università del Michigan. Indicatori che probabilmente contribuiranno a ridefinire le aspettative sui prossimi movimenti della Federal Reserve.
Sul fronte italiano, da segnalare che DBRS ha confermato il rating “A” con trend stabile sul debito sovrano. Una notizia forse passata in secondo piano, ma che rappresenta un tassello positivo per il comparto governativo in una fase in cui lo spread resta sensibile alle tensioni internazionali.
Cosa aspettarsi oggi
Lo scenario più probabile per la seduta è quello di un’apertura debole per l’azionario europeo, con i settori oil & gas e difesa potenzialmente tra i pochi a beneficiare del contesto. Le banche, dopo il forte rally delle ultime settimane, potrebbero subire prese di profitto, anche se Unicredit farà storia a sé. Il dollaro si conferma probabilmente sostenuto dal risk-off, mentre i Bund tedeschi dovrebbero attrarre flussi in funzione safe haven.
La parola chiave resta una: Hormuz. Finché lo stretto non tornerà operativo con regolarità, ogni rimbalzo dell’equity rischia di essere effimero.
