
Che cosa è successo lunedì 26 ottobre
Le due proposte arrivano nello stesso giorno ma hanno portata diversa. I conti SIA, i “conti di risparmio e investimento”, seguono il modello suggerito dalla Commissione europea per convincere le famiglie a investire nelle imprese del continente. Secondo Milano Finanza, sarebbero conti riservati ai residenti fiscali in Italia, investiti per almeno il 70% in emittenti dell’Unione europea e per almeno il 50% in azioni, con un tetto del 10% per singolo emittente e un vincolo di cinque anni; resterebbero accanto ai PIR, i piani individuali di risparmio già esistenti. Secondo Moneta, dopo i cinque anni i rendimenti sarebbero esenti da imposta e l’investimento uscirebbe dall’imposta di successione; la versione base avrebbe limiti di 40.000 euro l’anno e 200.000 euro in totale, quella dedicata alle imprese piccole e non quotate di 300.000 euro l’anno e 1,5 milioni in totale.
La proposta di AMF Italia è più tecnica e, per chi investe in ETF, più immediata. Come riporta Teleborsa, l’associazione chiede che i guadagni ottenuti vendendo o rimborsando quote di fondi ed ETF vengano tassati come “redditi diversi”, per rimuovere l’asimmetria con chi detiene i titoli direttamente. Non è la prima volta che il tema arriva sul tavolo del governo: la riforma fiscale del 2023 prevedeva una categoria unica per tutti i redditi finanziari, ma secondo idealista il decreto che doveva attuarla non è mai stato emanato entro la scadenza del 29 agosto 2026, per mancanza di coperture.
| Proposta | Chi la presenta | Che cosa prevede | A che punto è |
|---|---|---|---|
| Conti SIA | ABI, ANIA, Assogestioni, Assoreti e AIPB | Vincolo di cinque anni, almeno il 70% in emittenti europei e almeno il 50% in azioni; secondo Moneta rendimenti esenti e investimento fuori dalla successione dopo cinque anni, con tetti di 40.000 € l’anno e 200.000 € in totale nella versione base | Proposta consegnata al Ministero dell’Economia il 26 ottobre, non è in alcun testo di legge |
| Guadagni su fondi ed ETF come redditi diversi | AMF Italia | I guadagni da vendita o rimborso di fondi ed ETF diventerebbero compensabili con le perdite | Richiesta per la manovra 2027, in Consiglio dei ministri il 27 ottobre; nelle bozze note non c’è nulla sui redditi finanziari |
| Categoria unica dei redditi finanziari | Legge delega 111 del 2023 | Un’unica categoria con compensazione piena fra guadagni e perdite | Il decreto attuativo non è arrivato entro il 29 agosto 2026 per mancanza di coperture |
Due famiglie di redditi che il fisco non mette insieme
Per capire il problema bisogna partire da una distinzione che il fisco italiano fa da sempre. I redditi finanziari sono divisi in due famiglie. La prima è quella dei redditi di capitale, descritti dall’articolo 44 del Testo unico: interessi, cedole, dividendi e, dal 2014, anche il guadagno che si ottiene vendendo o rimborsando un ETF o un fondo. La seconda è quella dei redditi diversi, descritti dall’articolo 67: i guadagni dalla vendita di azioni, obbligazioni, ETC e certificati, cioè gli strumenti che si detengono direttamente.
Le perdite, chiamate minusvalenze, stanno sempre nella seconda famiglia, anche quando nascono da un ETF. E la regola che decide tutto è semplice: una minusvalenza può ridurre soltanto i redditi diversi, mai i redditi di capitale. Il guadagno su un ETF viene quindi tassato per intero, al 26%, nel momento stesso della vendita, mentre la perdita su un altro ETF viene messa da parte in attesa di un guadagno della famiglia giusta.
| Che cosa realizzi | Famiglia fiscale | Una perdita lo riduce? |
|---|---|---|
| Interessi, cedole e dividendi | Redditi di capitale | No |
| Guadagno dalla vendita o dal rimborso di un ETF o di un fondo | Redditi di capitale | No |
| Guadagno dalla vendita di azioni, obbligazioni, ETC o certificati | Redditi diversi | Sì, entro il quarto anno successivo a quello della perdita |
| Perdita dalla vendita di qualsiasi strumento, ETF compresi | Redditi diversi (minusvalenza) | È la perdita stessa: entra nello zainetto fiscale |
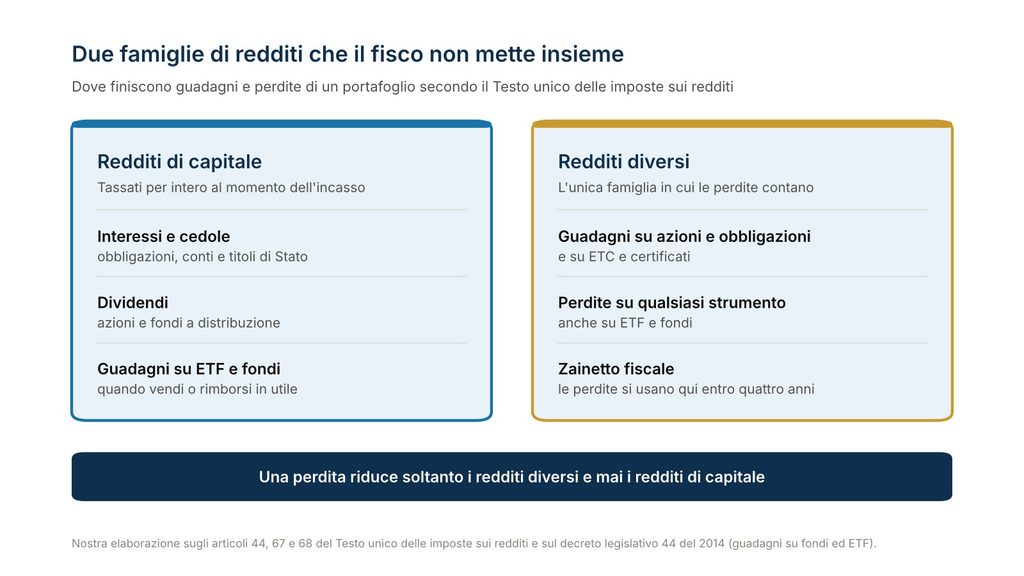
Due famiglie di redditi che il fisco non mette insieme: la perdita su un ETF finisce nella seconda, il guadagno su un ETF nella prima. Nostra elaborazione sugli articoli 44 e 67 del Testo unico delle imposte sui redditi.
Lo zainetto fiscale e la scadenza dei quattro anni
Quando realizzi una perdita, la banca la registra in un conto che in gergo si chiama zainetto fiscale: un credito che puoi usare per non pagare imposte su guadagni futuri, ma solo su guadagni della famiglia dei redditi diversi. Il credito non dura per sempre. L’articolo 68 del Testo unico lo rende utilizzabile entro il quarto anno successivo a quello in cui la perdita è stata realizzata. In pratica, le minusvalenze realizzate nel 2022 scadono il 31 dicembre 2026, quelle del 2023 a fine 2027, e così via. Chi possiede soltanto ETF vede lo zainetto riempirsi a ogni ribilanciamento in perdita e svuotarsi soltanto per scadenza.
C’è un secondo limite, meno noto. Nel regime fiscale più diffuso, quello del risparmio amministrato, in cui è la banca a calcolare e trattenere l’imposta, ogni intermediario tiene il proprio zainetto: una perdita realizzata presso la banca A non riduce un guadagno realizzato presso la banca B. Le perdite possono essere trasferite solo chiudendo il rapporto e facendosi certificare le minusvalenze residue. Chi ha il patrimonio diviso fra tre banche ha quindi tre zainetti separati. La tabella mette a confronto i tre regimi possibili.
| Regime | Come funziona | Un guadagno su un ETF si compensa con una perdita? | Punti di attenzione |
|---|---|---|---|
| Risparmio amministrato (il più diffuso) | La banca calcola e trattiene l’imposta a ogni vendita e conserva lo zainetto | No, la perdita riduce solo i redditi diversi realizzati presso la stessa banca | Ogni banca tiene il proprio zainetto; le perdite passano altrove solo alla chiusura del rapporto, con una certificazione |
| Risparmio dichiarativo | Il risparmiatore dichiara i redditi diversi nella dichiarazione dei redditi e paga l’anno successivo | No, ma le perdite di più banche si sommano in dichiarazione | I guadagni su ETF restano tassati dalla banca al momento della vendita; serve una dichiarazione fatta con cura |
| Risparmio gestito (gestione patrimoniale) | Il gestore calcola l’imposta sul risultato complessivo maturato nell’anno | Sì, guadagni e perdite di tutti gli strumenti si sommano, ETF compresi | Commissioni di gestione e imposta sul maturato, cioè anche su guadagni non ancora incassati |
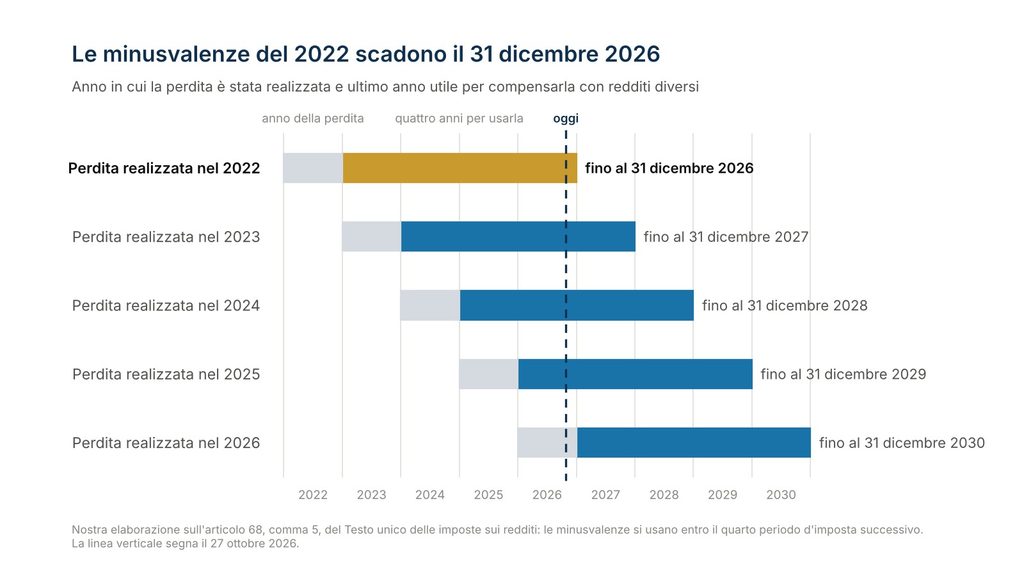
Le minusvalenze del 2022 scadono il 31 dicembre 2026: chi le ha nello zainetto ha poco più di due mesi per usarle. Nostra elaborazione sull’articolo 68 del Testo unico delle imposte sui redditi.
Un esempio ipotetico su un milione
Prendiamo un patrimonio finanziario ipotetico di 1.000.000 € e dichiariamo tre ipotesi. Il patrimonio è tutto in ETF azionari, presso una sola banca, in regime amministrato. A fine anno vendi per ribilanciare 120.000 € di un ETF azionario mondiale pagato 80.000 €, con un guadagno di 40.000 €, e nello stesso anno vendi un ETF sui mercati emergenti a 70.000 €, pagato 100.000 €, con una perdita di 30.000 €. L’aliquota è il 26% su tutto, perché non ci sono titoli di Stato, e non consideriamo costi di negoziazione né effetti di cambio.
| Operazione | Pagato | Venduto a | Risultato | Per il fisco |
|---|---|---|---|---|
| ETF azionario mondiale, venduto per ribilanciare | 80.000 € | 120.000 € | 40.000 € di guadagno | Reddito di capitale, tassato al 26% subito |
| ETF azionario emergenti, venduto nello stesso anno | 100.000 € | 70.000 € | 30.000 € di perdita | Reddito diverso, va nello zainetto per quattro anni |
Tu vedi un ribilanciamento che nel complesso ha reso 10.000 €. Il fisco vede due operazioni separate. Oggi la banca trattiene 10.400 €, il 26% di 40.000 €, il giorno stesso della vendita. I 30.000 € di perdita finiscono nello zainetto e, se continui a possedere soltanto ETF, scadono dopo quattro anni senza essere usati: un beneficio potenziale di 7.800 €, il 26% di 30.000 €, che si estingue. Con la proposta di AMF Italia il guadagno sull’ETF diventerebbe un reddito diverso e la perdita lo ridurrebbe subito: l’imposta si calcolerebbe sui 10.000 € netti e scenderebbe a 2.600 €. La differenza, 7.800 €, è il costo dell’asimmetria su un solo ribilanciamento.
| Situazione | Imposta sul ribilanciamento | Che fine fa la perdita di 30.000 € |
|---|---|---|
| Oggi, con un portafoglio di soli ETF | 10.400 € | Resta nello zainetto e scade dopo quattro anni senza essere usata: 7.800 € di beneficio perso |
| Oggi, se entro quattro anni realizzi 30.000 € di guadagno su azioni, obbligazioni, ETC o certificati presso la stessa banca | 10.400 € subito, ma 7.800 € in meno sul guadagno successivo | Viene usata per intero |
| Con la proposta di AMF Italia | 2.600 € | Compensa subito il guadagno sull’ETF |
| In una gestione patrimoniale (regime gestito) | 2.600 € sul risultato netto, se nell’anno non maturano altri guadagni | Compensa subito, ma si pagano le commissioni e l’imposta sul maturato |
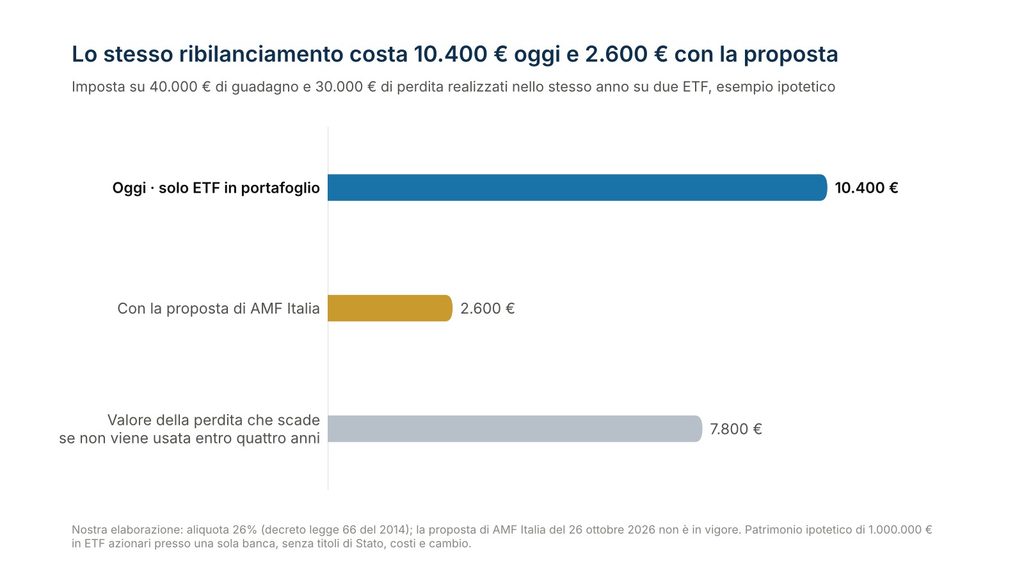
Lo stesso ribilanciamento costa 10.400 € oggi e 2.600 € con la proposta: i 7.800 € di differenza sono il valore della perdita che oggi resta ferma. Nostra elaborazione sull’esempio ipotetico, aliquota 26%.
Le vie che esistono già per usare le perdite
In attesa della manovra, la norma in vigore lascia aperte tre vie, e nessuna è gratis.
La prima è il regime gestito, cioè una gestione patrimoniale regolata dall’articolo 7 del decreto legislativo 461 del 1997. Qui l’imposta si applica al risultato complessivo maturato nell’anno, in cui guadagni e perdite di ogni strumento si sommano, ETF compresi: è l’unico caso in cui oggi la compensazione è piena. Il prezzo sono le commissioni di gestione e il fatto che l’imposta colpisce il maturato, quindi anche i guadagni non ancora incassati. Un confronto ipotetico aiuta a pesare le due cose: su un milione, una commissione dell’1% l’anno vale 10.000 €, più dei 7.800 € di beneficio fiscale di questo ribilanciamento. Il conto cambia se i ribilanciamenti in perdita sono frequenti o se la commissione è più bassa, ma va fatto prima di cambiare contenitore.
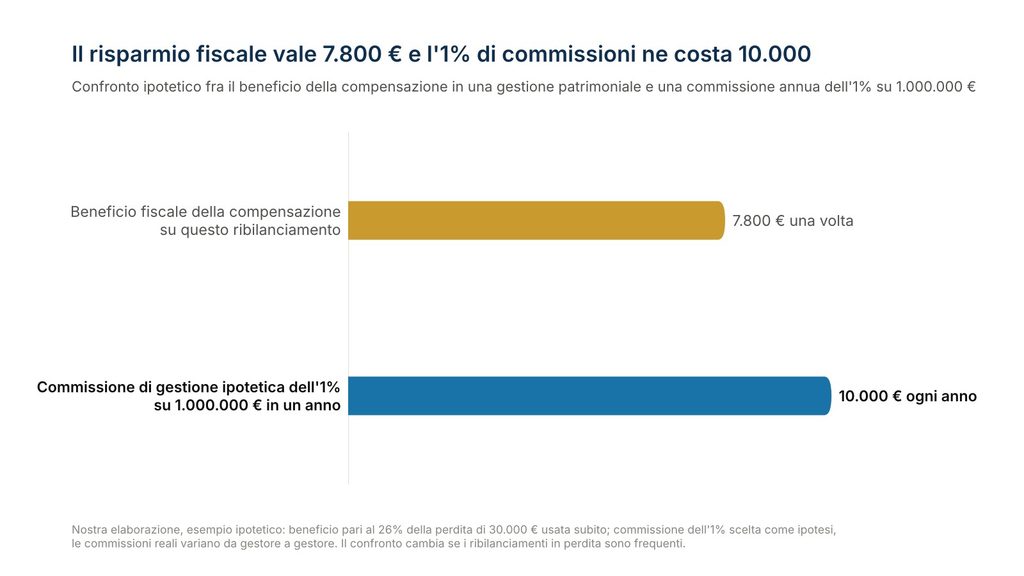
Il risparmio fiscale di una gestione patrimoniale vale 7.800 € su questo ribilanciamento e una commissione ipotetica dell’1% ne costa 10.000 ogni anno. Nostra elaborazione, esempio ipotetico.
La seconda via è tenere in portafoglio anche strumenti che producono redditi diversi, come azioni singole, obbligazioni, ETC o certificati: i loro guadagni possono assorbire lo zainetto prima della scadenza. Nell’esempio, 30.000 € di guadagno su azioni realizzati entro quattro anni presso la stessa banca userebbero per intero la perdita e farebbero risparmiare 7.800 €. La terza via riguarda l’organizzazione: concentrare presso lo stesso intermediario le posizioni su cui prevedi guadagni e perdite nello stesso periodo, oppure scegliere il regime dichiarativo, che somma le perdite di più banche nella dichiarazione dei redditi. Il conto SIA, se nascesse nella forma proposta, sarebbe una quarta via, ma per un’altra parte del patrimonio: su un milione la versione base coprirebbe al massimo 200.000 €, un quinto, in cinque anni di versamenti e con almeno metà in azioni europee.
| Via | Come funziona | Limite o costo |
|---|---|---|
| Regime gestito | L’imposta si calcola sul risultato complessivo dell’anno, guadagni e perdite di ogni strumento si sommano | Commissioni di gestione e imposta sul maturato; nell’esempio una commissione dell’1% costa più del beneficio |
| Strumenti che producono redditi diversi | I guadagni su azioni, obbligazioni, ETC e certificati assorbono lo zainetto prima della scadenza | Cambia la natura degli strumenti; non si vende per ragioni fiscali ciò che si vorrebbe tenere |
| Stessa banca o regime dichiarativo | Guadagni e perdite della stessa famiglia si incontrano presso lo stesso intermediario; il dichiarativo somma le perdite di più banche | Il dichiarativo richiede una dichiarazione accurata e non cambia la natura dei guadagni su ETF |
| Conti SIA (se diventassero legge) | Esenzione dei rendimenti dopo cinque anni secondo Moneta | Al massimo 200.000 € su un milione, in cinque anni di versamenti; è per la parte stabile del patrimonio, non per il ribilanciamento |
Quando basta monitorare e quando serve cambiare struttura
Dopo una notizia così le risposte possibili sono tre, più una che spesso si dimentica: mantenere.
| Risposta | Quando ha senso | Che cosa guardare in concreto |
|---|---|---|
| Monitorare | Sempre, come prima mossa | Il testo della manovra in Consiglio dei ministri e poi in Parlamento fino a dicembre, per vedere se la riclassificazione dei fondi o i conti SIA compaiono e con quale copertura |
| Ribilanciare | Quando i pesi escono dalle bande che ti sei dato | Prima di vendere, leggere lo zainetto e la natura fiscale di ciò che vendi: a parità di scelta, se hai minusvalenze in scadenza, un guadagno realizzato su uno strumento che produce redditi diversi le usa, uno realizzato su un ETF no |
| Modificare la struttura | Soltanto se scopri che la tua organizzazione, tutto in ETF, presso più banche, in regime amministrato, rende sistematicamente inutilizzabili le perdite | In quel caso cambiano contenitore e regime, non gli investimenti, e solo dopo aver confrontato commissioni e beneficio fiscale |
| Mantenere | Se il piano regge alla notizia | Non si vende per ragioni fiscali ciò che si vorrebbe tenere, e una proposta non è una norma |
Le date da segnare sono poche e vicine.
| Data | Appuntamento | Perché conta |
|---|---|---|
| Martedì 27 ottobre | Consiglio dei ministri sulla manovra 2027 | Si vedrà se la riclassificazione dei fondi o i conti SIA entrano nel testo |
| Da novembre a dicembre | Esame parlamentare della manovra | Gli emendamenti possono aggiungere o togliere le misure; la legge va approvata entro il 31 dicembre |
| Entro dicembre | Il prospetto delle minusvalenze della tua banca | È il documento che dice che cosa c’è nello zainetto e con quale scadenza; va letto prima del ribilanciamento di fine anno |
| Giovedì 31 dicembre 2026 | Fine del periodo d’imposta | Le minusvalenze realizzate nel 2022 scadono; le vendite dopo questa data cadono nel 2027 |
Il criterio da applicare prima di ogni vendita e il suo limite
Prima di ogni vendita chiediti due cose: che tipo di reddito genera, di capitale o diverso, e che cosa c’è nello zainetto, con quale scadenza. Se vendi un ETF in guadagno pagherai il 26% per intero, qualunque perdita tu abbia; se vendi in guadagno un’azione o un certificato, le perdite accumulate riducono l’imposta. Il criterio ha due limiti. L’esempio ignora la quota tassata al 12,5% degli ETF che contengono titoli di Stato, i costi e il cambio, e i numeri dipendono dalle norme in vigore oggi, che la manovra potrebbe cambiare. Il regime gestito, inoltre, ha costi che in molti casi superano il beneficio fiscale, e il confronto va fatto sul proprio portafoglio e non su un esempio.
Prima del prossimo ribilanciamento impara a leggere lo zainetto
Nei nostri percorsi di formazione insegniamo a leggere un portafoglio anche dal lato fiscale, a distinguere le due famiglie di redditi prima di vendere e a ragionare in modo trasversale, capendo perché certi contenitori, come le gestioni patrimoniali, vengono proposti più spesso di altri e quando il loro costo è giustificato. Il formato unisce lezioni registrate e appuntamenti live, così puoi applicare i criteri di questo articolo al tuo patrimonio e arrivare al ribilanciamento di fine anno con un passo di vantaggio. Iscriviti a Investire Hub e leggi lo zainetto prima della prossima vendita.
Questo articolo ha finalità informative ed educative. Non costituisce consulenza finanziaria personalizzata né una raccomandazione di acquisto o vendita di strumenti finanziari.