Secondo i dati del Monthly Treasury Statement riportati da Yahoo Finance, il disavanzo è cresciuto del 12% rispetto ai 1.775 miliardi dell’anno precedente ed è il più alto al di fuori del biennio 2020 e 2021. I calcoli di Fortune indicano che gli interessi netti valgono ormai il 3,2% del PIL e sono una delle tre maggiori voci di spesa federale, davanti alla difesa. A Bangkok il presidente della Fed Kevin Warsh ha detto, come riporta CNBC, di non voler anticipare l’esito delle riunioni e ha parlato di una stretta monetaria in corso in gran parte del mondo. Le probabilità di un rialzo il 28 ottobre sono scese al 17%, eppure il decennale non è tornato sotto il 5%.
Che cosa dicono i conti dell’anno fiscale 2026
Due parole prima dei numeri. Il deficit è la differenza fra spese ed entrate in un anno. Il debito è la somma dei deficit accumulati nel tempo e, sempre secondo Yahoo Finance, ha superato i 40.000 miliardi di dollari in agosto. La tabella riassume l’anno fiscale chiuso il 30 settembre, con i dati del Tesoro riportati da Yahoo Finance, Fortune e TradingKey.
| Voce | Anno fiscale 2026 | Variazione sul 2025 o nota |
|---|---|---|
| Entrate | 5.403 miliardi di dollari | +3% |
| Uscite | 7.396 miliardi di dollari | +6% |
| Deficit | 1.992 miliardi di dollari (circa il 6% del PIL) | +12% |
| Interessi lordi sul debito | 1.360 miliardi di dollari | +12% |
| Interessi netti sul debito | circa 1.050 miliardi di dollari (3,2% del PIL) | +8% |
| Tasso medio pagato sul debito | 3,53% | più del doppio rispetto al 2021 |
| Titoli in scadenza entro dodici mesi | oltre 10.000 miliardi di dollari | da rinnovare ai rendimenti attuali |
La lettura più semplice sta nella colonna di destra: gli interessi crescono più in fretta di entrate, uscite e PIL. Fortune ricorda che il tasso medio pagato sul debito è più del doppio di quello del 2021 e che oltre 10.000 miliardi di titoli andranno rinnovati entro un anno ai rendimenti di oggi, quindi il costo del debito probabilmente continuerà a salire anche senza nuove decisioni della Fed.
Sul fronte dei tassi, il quadro di venerdì sera è questo. Le probabilità sono quelle ricavate dai futures sui fed funds e raccolte dal CME FedWatch, riportate da Yahoo Finance.
| Indicatore | Valore al 16 ottobre |
|---|---|
| Intervallo del tasso Fed | fra il 3,75% e il 4,00% |
| Probabilità di un rialzo il 28 ottobre | 17% (dal 28% precedente) |
| Probabilità di un rialzo a dicembre | 89% |
| Treasury a 10 anni alla chiusura di venerdì | 5,09% |
| Picco intraday della settimana (mercoledì 14 ottobre) | 5,33% |
| Distanza fra decennale e tasso Fed | circa 1,2 punti |
| Indice del dollaro | 101,80 (in calo dello 0,3% venerdì e di circa lo 0,5% nella settimana) |
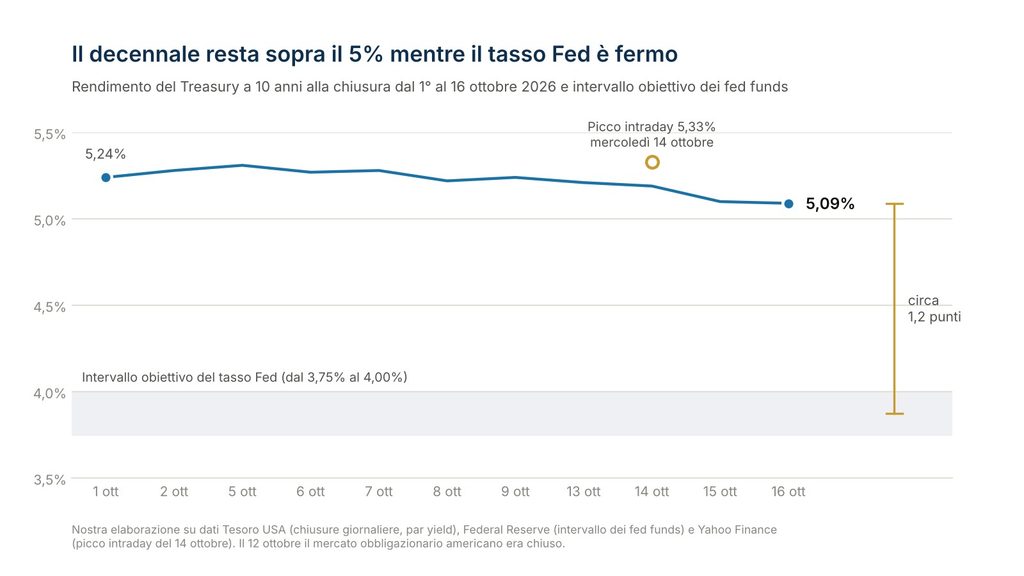
Il Treasury a 10 anni è sceso dal 5,24% del 1° ottobre al 5,09% del 16 ottobre, ma resta circa 1,2 punti sopra l’intervallo obiettivo del tasso Fed. Nostra elaborazione su dati Tesoro USA, Federal Reserve e Yahoo Finance. Il 12 ottobre il mercato obbligazionario americano era chiuso.
Perché il decennale resta al 5% anche quando la Fed frena
Il rendimento di un titolo a dieci anni si può leggere come la somma di due parti. La prima è la media dei tassi ufficiali che il mercato si aspetta nel decennio: è la parte che le parole di Warsh e i dati sull’inflazione muovono ogni giorno. La seconda è il premio a termine, cioè il compenso in più che gli investitori chiedono per tenere un titolo lungo invece di rinnovare titoli brevi. Questa seconda parte dipende da quanta offerta di debito il mercato deve assorbire e da quanta incertezza vede sui conti pubblici.
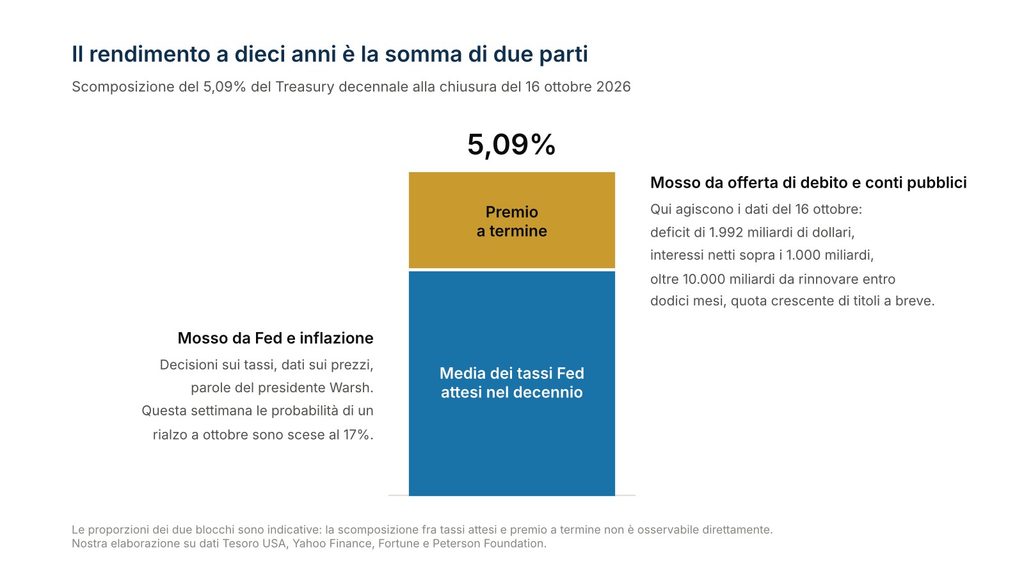
Il 5,09% del decennale si legge come somma di due parti, la media dei tassi Fed attesi e il premio a termine. Le proporzioni dei due blocchi sono indicative, perché la scomposizione non è osservabile direttamente. Nostra elaborazione su dati Tesoro USA, Yahoo Finance, Fortune e Peterson Foundation.
I numeri del 16 ottobre agiscono probabilmente sulla seconda parte. Un deficit intorno al 6% del PIL significa circa 2.000 miliardi di nuovi titoli l’anno, che si aggiungono ai 10.000 da rinnovare. La Peterson Foundation segnala che il Tesoro finanzia una quota crescente del fabbisogno con titoli a breve, sopra il 20% del debito negoziabile dal settembre 2023, mentre nell’ultimo annuncio di rifinanziamento, ad agosto, ha lasciato invariate le dimensioni delle aste a lungo termine. Il confronto fra i due rischi aiuta a capire che cosa si è mosso nella settimana e che cosa no.
| Aspetto | Rischio di tasso ufficiale | Rischio di offerta di debito |
|---|---|---|
| Chi lo muove | La Fed, con le decisioni sui tassi e le attese di inflazione | Il Tesoro, con deficit, emissioni e scadenze da rinnovare |
| Che cosa è successo nella settimana | Warsh non anticipa nulla e le probabilità di rialzo a ottobre scendono al 17% | Deficit al 6% del PIL, interessi netti sopra i 1.000 miliardi, oltre 10.000 miliardi da rifinanziare |
| Direzione | In calo | Non in calo |
| Dove si vede | Nella parte breve della curva dei rendimenti | Nella distanza fra decennale e tasso Fed, oggi circa 1,2 punti |
È il meccanismo per cui il decennale può restare al 5% anche se la Fed non alza: il rischio di tasso ufficiale è sceso, quello di offerta no. Il circolo è noto. Interessi più alti producono più debito e più debito chiede interessi più alti. Non è però un segnale di insolvenza. Gli Stati Uniti si indebitano nella valuta che emettono, quindi il rischio per chi possiede i loro titoli è di prezzo e di cambio, non di rimborso.
Dove il debito americano entra in un portafoglio in euro
Un investitore italiano in ETF incontra i Treasury soprattutto nell’ETF obbligazionario globale, quello che replica l’indice Bloomberg Global Aggregate e che molti portafogli usano come componente prudente. La scheda del Vanguard Global Aggregate Bond UCITS ETF, aggiornata al 30 settembre 2026, mostra quanto pesa ogni Paese emittente.
| Paese emittente | Peso nel fondo |
|---|---|
| Stati Uniti | 47,2% |
| Francia | 6,0% |
| Giappone | 5,8% |
| Germania | 5,5% |
| Regno Unito | 4,5% |
| Italia | 3,8% |
| Altri Paesi | circa 27% |
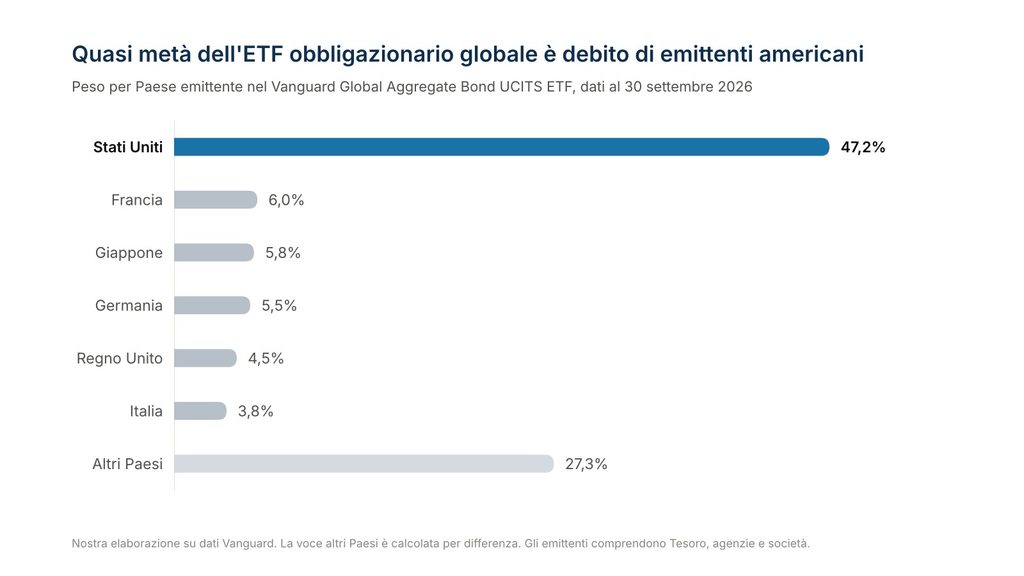
Un solo Paese pesa quasi quanto tutti gli altri messi insieme. Pesi per Paese emittente nel Vanguard Global Aggregate Bond UCITS ETF al 30 settembre 2026, nostra elaborazione su dati Vanguard. La voce altri Paesi è calcolata per differenza; gli emittenti comprendono Tesoro, agenzie e società.
Sempre secondo Vanguard, lo stesso fondo contiene 12.641 titoli, ha una duration media di 6,0 anni e un rendimento a scadenza del 4,8% in dollari, prima della copertura del cambio. La duration misura la sensibilità del prezzo ai tassi: con 6 anni, un punto di rendimento in più vale all’incirca un 6% di prezzo in meno.
Il peso può cambiare da un ETF all’altro, anche sullo stesso indice. Il fondo Vanguard replica una versione dell’indice con la Cina ridotta, e nella scheda dell’iShares Core Global Aggregate Bond aggiornata al 15 ottobre 2026 il solo Tesoro americano è il primo emittente con il 19%, i titoli di Stato di tutti i Paesi arrivano al 53% e la duration effettiva è di 6,02 anni. L’ordine di grandezza, con ogni probabilità, non cambia: quasi metà di un prodotto chiamato globale è debito di emittenti americani, fra Tesoro, agenzie e società.
La copertura del cambio decide quanto incassi in euro
Qui conta una distinzione che si legge poco: la classe con copertura del cambio e quella senza. La tabella mette a confronto le due versioni dello stesso ETF. Il costo della copertura è approssimato con la differenza fra il tasso Fed, fra il 3,75% e il 4,00%, e il tasso sui depositi fissato dalla BCE al 2,50%.
| Aspetto | Classe senza copertura | Classe con copertura in euro |
|---|---|---|
| Rendimento a scadenza dell’indice in dollari | 4,8% | 4,8% |
| Costo della copertura | Nessuno | Circa 1,4 punti l’anno |
| Rendimento atteso in euro | Dipende dal cambio fra euro e dollaro | Circa 3,4% |
| Rischio di cambio | Sì (nella settimana l’indice del dollaro ha perso circa lo 0,5%) | No |
| Rischio di prezzo (duration 6) | Sì | Sì |
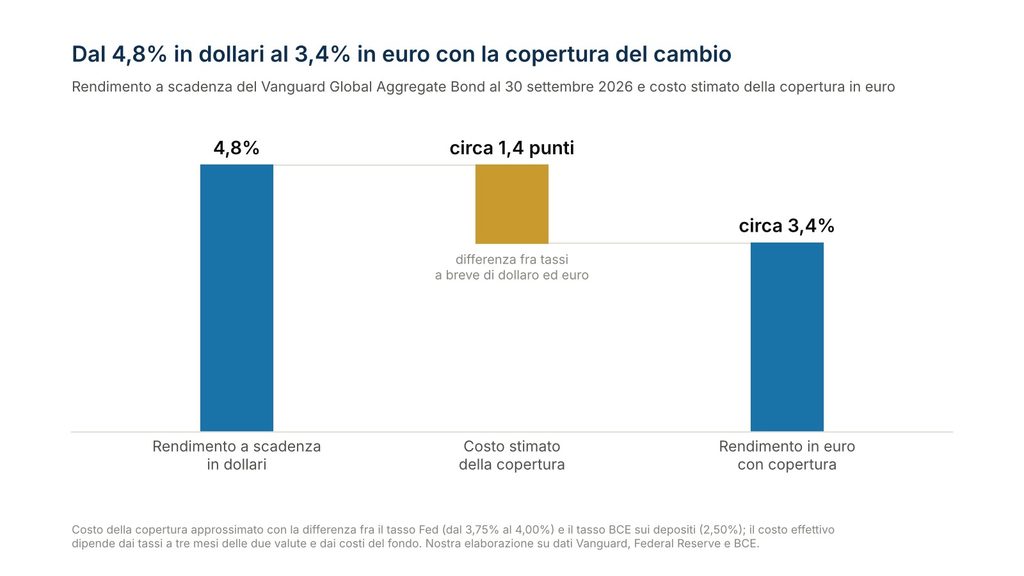
Dal 4,8% in dollari al 3,4% circa in euro. Il costo della copertura è approssimato con la differenza fra il tasso Fed e il tasso BCE sui depositi, nostra elaborazione su dati Vanguard, Federal Reserve e BCE. Il costo effettivo dipende dai tassi a tre mesi delle due valute e dai costi del fondo.
Chi compra la versione senza copertura incassa il rendimento in dollari ma porta il rischio di cambio. Chi compra la versione coperta elimina quel rischio, ma paga all’incirca la differenza fra i tassi a breve delle due valute: il 4,8% in dollari diventa così circa il 3,4% in euro, vicino ai rendimenti dei titoli di Stato europei. La copertura non toglie il rischio di prezzo. Se il premio a termine americano sale di un punto, il titolo coperto perde quanto quello in dollari. Il costo effettivo della copertura dipende dai tassi a tre mesi delle due valute e dai costi operativi del fondo, quindi può scostarsi di qualche decimo di punto dalla stima.
Che cosa cambia su un patrimonio da un milione di euro
Prendiamo un patrimonio investibile ipotetico di 1.000.000 €, con il 70% in azioni e il 30% in un ETF obbligazionario globale con copertura in euro. L’esempio usa i pesi e la duration della scheda Vanguard al 30 settembre.
| Voce | Importo |
|---|---|
| Patrimonio investibile ipotetico | 1.000.000 € |
| Azioni (70%) | 700.000 € |
| ETF obbligazionario globale con copertura in euro (30%) | 300.000 € |
| Quota di emittenti americani nell’ETF (47,2%) | circa 141.000 € |
| Effetto di un rialzo di un punto dei rendimenti su tutto l’indice (duration 6) | circa 18.000 € in meno |
| Effetto se il rialzo riguardasse solo la parte americana | circa 8.500 € in meno |
| Costo annuo stimato della copertura sulla parte in dollari | circa 1.900 € |
| Rendimento in euro dopo la copertura | circa 3,4% |
L’esempio è illustrativo e serve a misurare proporzioni, non a stimare un rendimento futuro. Le sue ipotesi sono tre.
- Pesi e duration sono quelli del 30 settembre 2026 e cambiano con emissioni e prezzi.
- Il costo della copertura è approssimato con la differenza fra i tassi ufficiali, non con i tassi a tre mesi effettivi.
- Non sono considerati commissioni, imposta di bollo e tassazione (12,5% sulla quota di titoli di Stato, 26% sul resto).
Il punto non è se 141.000 € siano troppi. È che stanno dentro un prodotto chiamato globale e che in euro rendono circa il 3,4%, non il 5% che si legge nei titoli dei giornali.
Quando basta monitorare e quando serve cambiare allocazione
Davanti a questi numeri le risposte possibili sono tre, e probabilmente conviene tenerle separate.
| Risposta | Quando ha senso | Che cosa guardare in concreto |
|---|---|---|
| Monitorare | Sempre, come prima mossa | La distanza fra decennale e tasso Fed, oggi circa 1,2 punti. Se si allarga mentre le probabilità di rialzo restano ferme, a muoversi è il premio a termine. Poi la riunione Fed del 27 e 28 ottobre e l’annuncio di rifinanziamento del Tesoro di inizio novembre, dove si vedrà se le aste lunghe crescono |
| Ribilanciare | Se la componente obbligazionaria, dopo un anno di prezzi in calo, è scesa sotto il peso fissato dal piano | Riportarla al peso significa comprare duration per una regola decisa prima, non perché si prevede un calo dei tassi |
| Modificare l’allocazione | Soltanto se l’ETF svolge una funzione diversa da quella per cui era stato scelto | Per esempio se si contava sul 5% americano e si incassa il 3,4% coperto, o se si scopre di avere 141.000 € sul debito di un solo Paese senza averlo deciso. Le alternative sono una duration più corta, una quota di titoli di Stato europei o una diversa ripartizione fra classe coperta e non coperta, dopo averne verificato costi e fiscalità |
Le tre righe della scheda da leggere prima del rendimento
Il criterio che resta vale per ogni ETF obbligazionario. Prima di contare il rendimento che promette, conviene leggere tre righe della scheda informativa e sommare il risultato a quello degli altri ETF in portafoglio.
| Riga della scheda | Perché conta | Nel fondo dell’esempio (Vanguard, 30 settembre 2026) |
|---|---|---|
| Peso del primo Paese | Dice quanto il prodotto dipende da un solo emittente | Stati Uniti 47,2% |
| Duration | Dice quanto perde il prezzo per un punto di rendimento in più | 6,0 anni (circa 6% per punto) |
| Copertura valutaria | Dice se il rendimento che leggi è quello che incassi in euro | Presente nella classe coperta, costo stimato circa 1,4 punti |
Il limite del criterio è la data. I pesi cambiano con emissioni e prezzi e vanno riletti a ogni revisione periodica del portafoglio.
Prima di decidere leggi la tua componente obbligazionaria con metodo
Nei nostri percorsi di formazione insegniamo a leggere una scheda informativa riga per riga e a ragionare in modo trasversale, capendo perché un prodotto chiamato globale può essere per metà americano e perché certi strumenti vengono proposti più spesso di altri. Il formato unisce lezioni registrate e appuntamenti live, così puoi applicare i criteri di questo articolo al tuo portafoglio e arrivare alle decisioni con un passo di vantaggio. Iscriviti a Investire Hub e leggi la tua componente obbligazionaria con criteri da professionista.
Questo articolo ha finalità informative ed educative. Non costituisce consulenza finanziaria personalizzata né una raccomandazione di acquisto o vendita di strumenti finanziari.
