Cosa misura l’indice di diffusione del CLI
Il Composite Leading Indicator (CLI) dell’OCSE è un indicatore costruito per anticipare i punti di svolta del ciclo economico rispetto al suo trend, con un vantaggio che di solito si colloca tra i 6 e i 9 mesi. Mette insieme dati che si muovono prima del PIL: ordini delle imprese, permessi di costruzione, fiducia di consumatori e aziende, tassi a lungo termine, immatricolazioni.
L’indice di diffusione aggiunge un’informazione diversa dal livello del singolo indicatore. Conta quante economiemostrano un ciclo in miglioramento. Quando quasi tutte si muovono nella stessa direzione la crescita è sincronizzata e tende ad autoalimentarsi, attraverso commercio, investimenti e fiducia. Quando il fronte si sfilaccia, è probabile che il ciclo abbia già toccato il suo punto più alto.
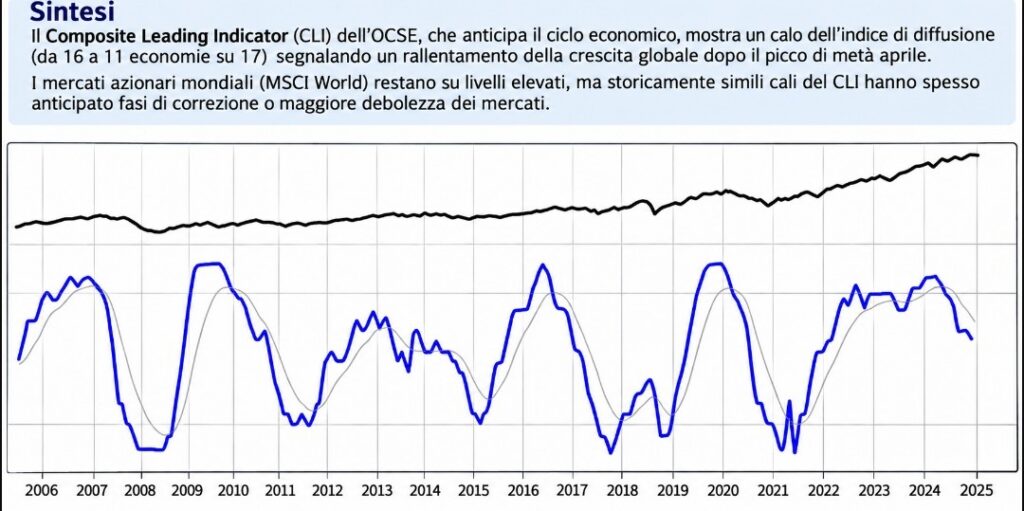
Oggi il quadro è proprio questo: dal picco di metà aprile l’indice è sceso da 16 a 11 economie su 17. Il segnale riguarda il ritmo della crescita. Undici economie su diciassette restano in fase positiva, quindi la lettura più probabile è quella di un rallentamento, con l’economia globale che continua a espandersi a velocità inferiore.
Perché un rallentamento pesa prima sugli utili che sul PIL
Il passaggio dalla macroeconomia ai mercati avviene soprattutto attraverso gli utili aziendali. Le imprese vivono di crescita del fatturato e la loro leva operativa amplifica le variazioni: quando la domanda rallenta i costi fissi restano, e i margini tendono a comprimersi più che proporzionalmente.
Il punto delicato, forse, sta nelle aspettative. Dopo la correzione di ottobre l’S&P 500 tratta intorno a 19 volte gli utili attesi, la valutazione più bassa dal 2023, e alcune grandi banche d’affari prevedono una crescita degli utili in frenata verso l’11%. Un ciclo meno sincronizzato potrebbe tradursi in revisioni al ribasso delle stime per il 2027, che è probabilmente la variabile da seguire con più attenzione nei prossimi mesi.
Il quadro macro di fondo, per ora, resta compatibile con un atterraggio morbido. Nelle ultime proiezioni di settembre l’OCSE indica una crescita mondiale stabile e un’inflazione ancora elevata.
| Indicatore | 2026 | 2027 |
|---|---|---|
| Crescita PIL mondiale | 2,9% | 3,0% |
| Crescita PIL Stati Uniti | 2,2% | 2,1% |
| Inflazione G20 | 4,1% | 3,6% |
Scorrere la tabella in orizzontale per vedere tutte le colonne.
Cosa racconta la storia dell’indicatore
Il grafico di lungo periodo aiuta a mettere il segnale in prospettiva. Le discese più marcate dell’indice di diffusione si sono viste nel 2007-2008, nel 2011, nel 2015, nel 2018 e nel 2021-2022, e in quasi tutti questi casi i mercati azionari mondiali hanno attraversato nei mesi successivi una correzione o almeno una fase di debolezza.
Due cautele, però. La prima: l’ampiezza delle correzioni è stata molto diversa, dal crollo del 2008 alle flessioni contenute del 2015. La seconda: l’MSCI World si trova ancora su livelli elevati, e in passato il mercato ha talvolta ignorato il segnale per diversi mesi prima di adeguarsi. Il calo dell’indice va letto quindi come un aumento della probabilità di una fase più difficile, con tempi e intensità tutt’altro che scontati.
Il nodo delle obbligazioni
In una fase di rallentamento le obbligazioni governative di solito fanno da paracadute: la crescita frena, le banche centrali hanno spazio per tagliare, i rendimenti scendono e i prezzi dei titoli salgono.
Questa volta il meccanismo potrebbe funzionare con meno efficacia. L’OCSE stima un’inflazione G20 al 4,1% per il 2026, e negli ultimi giorni il rendimento del Treasury decennale si è portato vicino al 5% dopo dati sui prezzi più caldi del previsto. Con l’inflazione ancora alta, le banche centrali avrebbero probabilmente meno margine per sostenere l’economia, e la protezione tipica della componente obbligazionaria rischia di essere più sottile del solito. Per chi investe significa forse guardare con più attenzione alla duration dei portafogli e alla qualità degli emittenti, più che alla semplice quota di bond.
Lo scenario dell’S&P 500 negli anni di Trump
Il secondo grafico non è legato direttamente al CLI, ma offre una lettura utile per l’orizzonte più breve. La linea rossa rappresenta uno scenario previsionale costruito sull’andamento dell’S&P 500 negli anni della presidenza Trump, con base 100 al primo gennaio. La linea blu è il percorso effettivo del 2026, con dati aggiornati al 10 novembre.
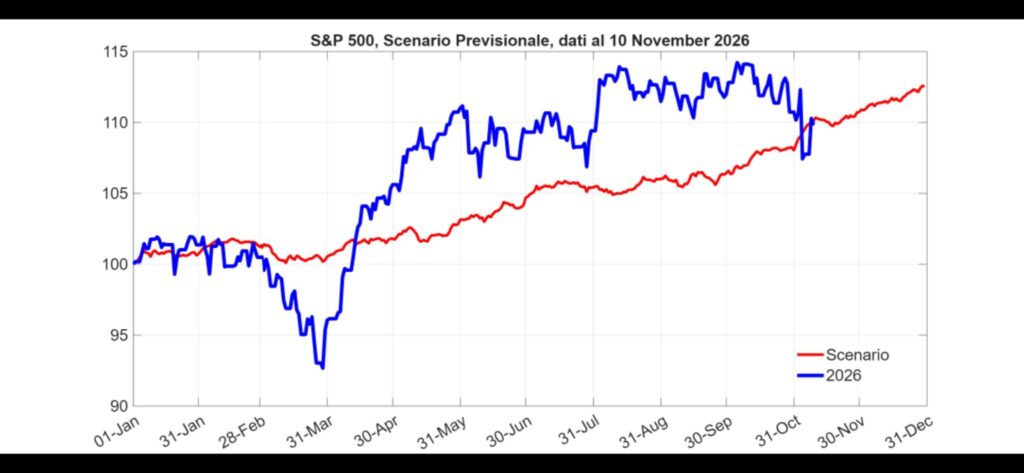
Il 2026 si è mosso con un’intensità molto superiore allo scenario. A fine marzo l’indice era sceso di circa il 7% dall’inizio dell’anno, mentre il modello prevedeva una fase quasi piatta. Da aprile è partito un recupero rapido che a fine settembre ha portato il rialzo oltre il 14%, ben sopra la traiettoria attesa. Le vendite sui titoli legati all’intelligenza artificiale di ottobre e di inizio novembre hanno poi riportato la linea blu verso quella rossa, fino a farle coincidere.
| Momento | S&P 500 nel 2026 | Scenario | Lettura |
|---|---|---|---|
| Fine marzo | circa 93 | circa 100,5 | Mercato molto sotto il modello |
| Fine settembre | circa 114 | circa 106,5 | Mercato molto sopra il modello |
| 10 novembre | circa 110 | circa 110 | Linee riallineate |
| 31 dicembre | da verificare | circa 112,5 | Rialzo residuo stimato intorno al 2-3% |
Scorrere la tabella in orizzontale per vedere tutte le colonne.
Con l’indice attorno ai 7.540-7.550 punti, un arrivo a fine anno in linea con lo scenario corrisponderebbe, secondo i nostri calcoli, a un livello nell’ordine dei 7.700 punti. Un obiettivo più prudente rispetto ai target di diversi strategist di Wall Street, che nelle ultime settimane hanno indicato valori tra 8.000 e 8.400 punti.
C’è poi il fattore calendario. Il 2026 è un anno di elezioni di metà mandato e, dal 1938, l’S&P 500 ha chiuso in positivo i dodici mesi da novembre a novembre successivi alle midterm nel 95% dei casi. È una regolarità statistica e come tale va presa: un vento favorevole, senza alcuna garanzia.
Due orizzonti da tenere separati
Le due analisi parlano di tempi diversi, ed è probabilmente questo il modo più utile di leggerle insieme. Lo scenario stagionale e politico riguarda le prossime sette settimane e suggerisce un finale d’anno moderatamente positivo. Il CLI guarda più lontano, ai prossimi 6-9 mesi, e indica che il motore della crescita globale sta perdendo sincronia.
Le due letture possono convivere senza contraddirsi. Un mercato può chiudere bene l’anno sostenuto da flussi, stagionalità e calendario, e poi trovarsi nel 2027 a fare i conti con utili meno brillanti del previsto. È uno schema che si è visto più volte negli anni di picco del ciclo.
Il presente articolo ha esclusivamente finalità informative ed educative e non costituisce consulenza finanziaria, raccomandazione o sollecitazione all’investimento. I rendimenti passati e gli scenari previsionali non sono indicativi di risultati futuri. Prima di qualsiasi decisione di investimento è opportuno valutare la propria situazione personale, eventualmente con il supporto di un professionista.
