La tua azienda ha un milione di euro di liquidità e deve acquistare un macchinario da 600.000 euro. I soldi ci sono: pagare subito sembra la scelta più prudente, perché permette di evitare un debito e le sue rate.
Dopo il bonifico, però, sul conto restano 400.000 euro. Se i costi fissi sono 150.000 euro al mese, la riserva scende dall’equivalente di quasi sette mesi di spese a meno di tre. Il macchinario è lo stesso, ma la capacità di affrontare un ritardo negli incassi cambia parecchio.
È qui che la scelta diventa interessante. Quanto costa tenere più liquidità disponibile mentre l’investimento comincia a produrre? Per rispondere bisogna guardare insieme gli interessi del prestito, il rendimento a cui si rinuncia usando la cassa e le scadenze che l’impresa dovrà rispettare.
Le banche allentano i criteri, ma il credito costa di più
L’indagine sul credito bancario pubblicata il 27 ottobre da BCE e Banca d’Italia offre il contesto. Nel terzo trimestre del 2026 le banche italiane hanno lievemente allentato i criteri per concedere prestiti alle imprese, grazie alla concorrenza. Le condizioni economiche applicate, invece, si sono irrigidite, soprattutto per effetto dei tassi.
Le due cose possono accadere insieme: una banca può essere più disponibile a valutare una richiesta e, allo stesso tempo, chiedere un prezzo più alto per finanziarla.
La domanda di credito delle imprese italiane è diminuita. Secondo la Banca d’Italia, hanno pesato soprattutto le minori esigenze di finanziamento degli investimenti e il maggiore ricorso all’autofinanziamento, cioè alle risorse interne dell’azienda. Nell’area euro, intanto, le banche hanno segnalato criteri più severi e una domanda in calo.
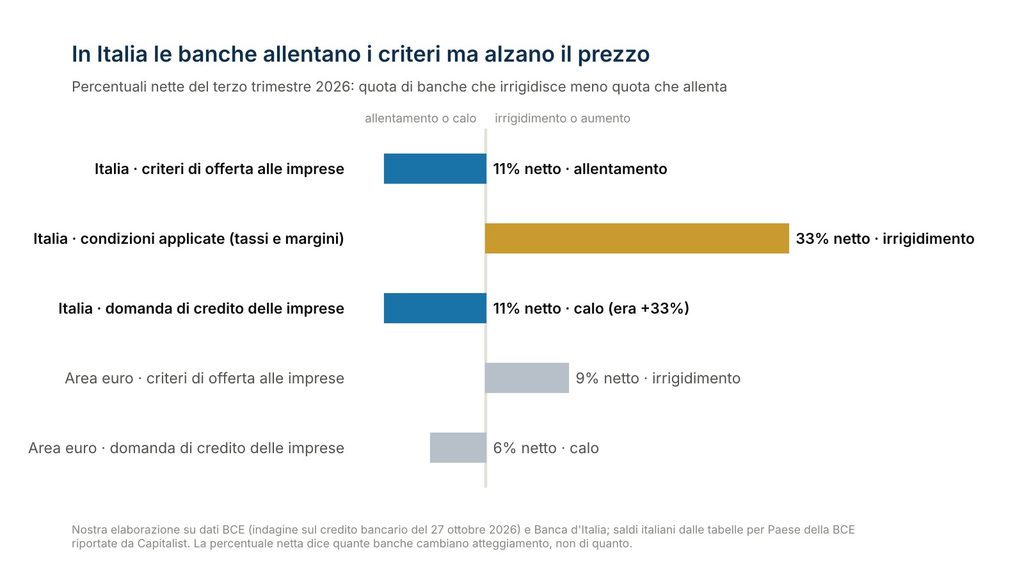
I valori sono saldi tra le quote di banche che segnalano cambiamenti opposti: un saldo negativo sulla domanda indica che prevalgono le segnalazioni di calo. Non misura di quanto siano diminuiti i finanziamenti richiesti. Fonte: BCE, indagine sul credito bancario, terzo trimestre 2026.
Anche usare la propria cassa ha un costo
Quando un’impresa paga con risorse proprie, il costo più visibile scompare: non ci sono interessi da versare alla banca. Resta però il rendimento che quella liquidità avrebbe potuto produrre, se investita in strumenti compatibili con le esigenze di tesoreria.
I riferimenti utilizzati nell’esempio sono vicini: il tasso medio ABI sui nuovi prestiti alle imprese è il 3,77% a settembre; il BTP Short con scadenza ottobre 2028, collocato il 27 ottobre, offre un rendimento lordo a scadenza del 3,55%. La differenza aritmetica è di 0,22 punti percentuali.
Su 600.000 euro tenuti invariati per un anno, quella differenza equivale a 1.320 euro lordi. È un primo ordine di grandezza. Il costo effettivo dipende dal piano di rimborso, dalle spese e dalle imposte; inoltre, un prestito quinquennale e un titolo a due anni hanno durate e rischi diversi.
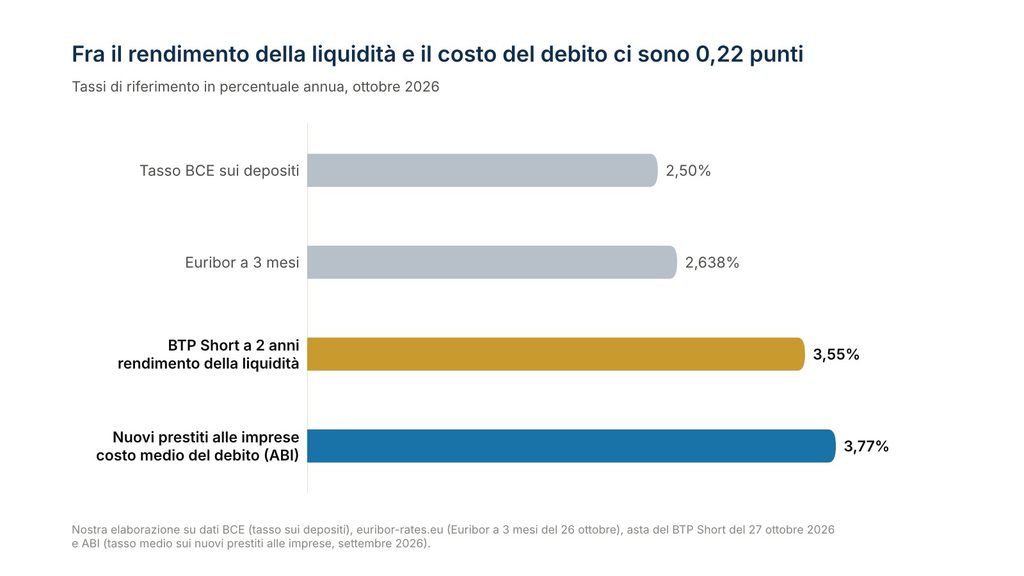
La distanza di 0,22 punti riguarda due riferimenti lordi, non il costo completo di una specifica operazione. Il rendimento di un titolo a due anni non è garantito per tutta la durata di un prestito a cinque anni. Fonti e date dei singoli dati sono riportate nel grafico.
Lo stesso macchinario, due modi per pagarlo
Torniamo all’azienda dell’apertura. Per confrontare le due scelte, immaginiamo un prestito da 600.000 euro a cinque anni, al 3,77% fisso e con rata mensile costante. Il tasso è un’ipotesi costruita sulla media ABI: il preventivo di una singola impresa può essere diverso.
Supponiamo inoltre che la liquidità residua renda il 3,55% lordo annuo per tutti i cinque anni. È una semplificazione di calcolo: non stiamo riproducendo i flussi di un BTP, né assumendo che quel rendimento sarà ancora disponibile alla sua scadenza.
Per isolare la scelta finanziaria, escludiamo imposte, spese e flussi del macchinario, identici nelle due alternative. Assumiamo che la gestione ordinaria copra le proprie uscite: i 150.000 euro mensili servono a misurare la riserva, senza essere sottratti ogni mese dalla simulazione.
Pagando subito con la cassa, all’azienda restano 400.000 euro, equivalenti a 2,7 mesi di costi fissi. I 600.000 euro impiegati nel macchinario non possono più produrre rendimento finanziario: al tasso ipotizzato, il valore annuo iniziale a cui si rinuncia è di 21.300 euro lordi.
Ricorrendo al prestito, la liquidità iniziale resta di un milione di euro, pari a 6,7 mesi di costi fissi. La rata è di circa 10.988 euro al mese e gli interessi complessivi ammontano a circa 59.265 euro in cinque anni. Nella simulazione le rate vengono prelevate dalla riserva, che quindi diminuisce nel tempo.
| Voce | Pagamento con la cassa | Pagamento con il prestito |
|---|---|---|
| Liquidità subito dopo l’acquisto | 400.000 € | 1.000.000 € |
| Riserva iniziale in mesi di costi fissi | 2,7 mesi | 6,7 mesi |
| Rata del prestito | Nessuna | Circa 10.988 € al mese |
| Riserva dopo tre anni | 3,0 mesi | 4,6 mesi |
| Liquidità dopo cinque anni | Circa 477.600 € | Circa 473.700 € |
Alla fine del quinto anno, dopo l’ultima rata, la differenza tra le due riserve è di circa 3.900 euro a sfavore del prestito. Con queste ipotesi, è il costo aggiuntivo cumulato, prima di spese e imposte, per aver mantenuto più liquidità disponibile durante il periodo.
Il risultato più utile, però, si vede prima della scadenza. Dopo tre anni, l’impresa finanziata ha ancora una riserva equivalente a 4,6 mesi di costi fissi; quella che ha pagato subito ne ha circa 3. Il prestito distribuisce l’esborso nel tempo e lascia più spazio per affrontare gli imprevisti nei primi anni.
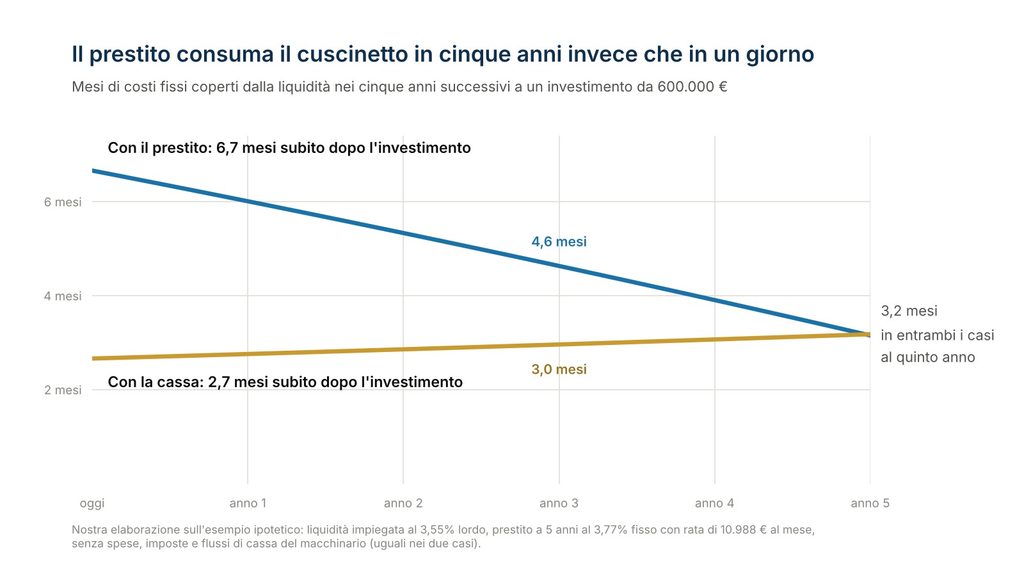
Le due riserve si avvicinano progressivamente: al quinto anno entrambe si arrotondano a 3,2 mesi, pur restando diverse di circa 3.900 euro. La copertura riguarda i soli costi fissi e non include le rate future del debito. Elaborazione sull’esempio ipotetico.
Il vantaggio è il tempo, purché le rate siano sostenibili
Quella liquidità in più può servire se un cliente paga in ritardo, se aumenta il capitale necessario per le scorte o se il macchinario impiega più del previsto a entrare a regime. Una riserva più ampia permette di assorbire questi scarti senza dover cercare credito proprio nel momento di maggiore difficoltà.
La riserva va però letta insieme agli impegni. Un milione in cassa accompagnato da un debito non è un milione libero da obblighi. I mesi di costi fissi sono un indicatore semplice; la tenuta dell’impresa si valuta con un piano di incassi e pagamenti che includa anche rate, imposte e altre scadenze.
Nella pratica si può anche dividere l’investimento tra risorse proprie e finanziamento. L’importo da chiedere alla banca dipende dalla riserva che si vuole conservare e dalle rate che i flussi aziendali riescono a sostenere.
Per il socio conta anche dove resta il patrimonio
Per un imprenditore, azienda e famiglia sono spesso esposte agli stessi rischi: il lavoro, i redditi e una parte importante della ricchezza dipendono dalla medesima attività. Vale quindi la pena guardare anche alla possibilità di diversificare nel tempo.
Pagare un macchinario con la cassa trasforma una risorsa facilmente utilizzabile in un bene produttivo, più difficile da disinvestire. La quota di patrimonio del socio legata all’azienda non aumenta automaticamente: sia la cassa sia il macchinario appartengono già all’impresa.
Un finanziamento può preservare flessibilità aziendale, ma diventa uno strumento di diversificazione personale solo se esistono risorse legalmente distribuibili, una distribuzione sostenibile e un successivo investimento all’esterno. Le garanzie personali richieste dalla banca possono, invece, esporre ulteriormente il patrimonio della famiglia.
Le condizioni che possono cambiare il risultato
Il preventivo della banca. Il 3,77% è una media statistica. Per decidere servono il tasso realmente offerto, le commissioni, le garanzie e gli eventuali vincoli contrattuali. Quando la distanza tra i tassi è piccola, anche le spese incidono molto.
La durata e i tassi futuri. Un prestito variabile può diventare più oneroso se sale il parametro di riferimento previsto dal contratto. Con un prestito fisso, invece, il costo resta stabile mentre il rendimento della riserva può diminuire quando gli strumenti in portafoglio scadono. Un titolo negoziabile, inoltre, può valere meno del prezzo di acquisto se va venduto prima della scadenza.
Le imposte. Il confronto va rifatto sui valori netti applicabili alla società. La tassazione dei rendimenti e la possibilità di dedurre gli interessi passivi possono modificare il risultato: sono dati da verificare con il commercialista prima di scegliere.
La qualità dell’investimento. Il macchinario deve produrre benefici sufficienti a remunerare il capitale e compensare il rischio, lasciando spazio agli imprevisti. Superare di poco il tasso del prestito non basta, da solo, a rendere conveniente un progetto.
Gli aggiornamenti su tassi e credito aiutano a rivedere queste ipotesi. Le aspettative delle banche su un futuro irrigidimento, però, non garantiscono che il preventivo di oggi sia il migliore ottenibile: il confronto va fatto sulle offerte concrete e sui tempi dell’investimento.
Tre conti prima del prossimo bonifico
Prima di decidere come pagare un investimento, bastano tre passaggi per mettere a fuoco la scelta:
- Misura la riserva che resterebbe. Dividi la liquidità residua per i costi fissi mensili e verifica poi, nel piano di cassa, tutte le uscite previste. La soglia adeguata dipende da stagionalità, tempi di incasso e rischi dell’attività.
- Confronta le due alternative lungo la stessa durata. Usa il preventivo completo del prestito e un rendimento prudente per la liquidità, considerando imposte, scadenze e disponibilità effettiva delle somme.
- Guarda anche al patrimonio familiare. Valuta quanto dipende già dall’impresa e quali garanzie personali comporterebbe il finanziamento.
Pagare subito può essere una buona scelta quando lascia una riserva adeguata e il credito è costoso. Finanziare una parte dell’investimento può avere senso quando conserva un margine di sicurezza utile a un costo sostenibile. La decisione diventa più chiara quando sai quanta libertà di manovra ti resta dopo l’acquisto.
Porta questi conti nella tua azienda
Nei percorsi di Investire Hub impari a leggere la tesoreria, valutare la concentrazione del patrimonio e confrontare le alternative di finanziamento. Lezioni registrate e appuntamenti live ti aiutano ad applicare questi criteri ai tuoi numeri.
Iscriviti a Investire Hub e impara a misurare il margine di sicurezza della tua impresa prima del prossimo investimento.
